Cara Membangun Bisnis Online yang Bisa Diwariskan ke Anak atau Cucu

Membangun bisnis tidak selalu harus berhenti ketika pemiliknya memasuki usia pensiun. Di era digital, bisnis online justru memiliki peluang untuk menjadi aset jangka panjang yang dapat dikelola, dikembangkan, bahkan diwariskan kepada anak atau cucu.

Berbeda dengan bisnis konvensional yang sangat bergantung pada lokasi fisik dan kehadiran pemilik, bisnis digital dapat dibangun dengan sistem yang lebih fleksibel. Website, database pelanggan, konten, merek, akun bisnis, hingga sistem operasional dapat menjadi aset yang memiliki nilai ekonomi dalam jangka panjang.

Karena itu, membangun bisnis online sejak usia produktif bukan hanya tentang mencari penghasilan hari ini. Jika dirancang dengan tepat, bisnis tersebut dapat menjadi bagian dari perencanaan aset keluarga dan sumber penghasilan bagi generasi berikutnya.

Mengapa Bisnis Online Bisa Menjadi Aset Warisan?

Bisnis online memiliki karakteristik yang membuatnya menarik sebagai aset jangka panjang. Salah satunya adalah kemampuan bisnis untuk tetap beroperasi tanpa pemilik harus selalu terlibat secara langsung.

Sebuah website yang mendapatkan trafik organik dari mesin pencari, misalnya, dapat terus mendatangkan calon pelanggan selama kontennya dirawat dan bisnisnya tetap relevan.

Begitu pula dengan toko online, produk digital, software, komunitas berbayar, atau bisnis berbasis langganan. Semuanya dapat dikembangkan menjadi sistem yang tidak sepenuhnya bergantung pada satu orang.

Namun, aset digital tidak otomatis menjadi bisnis yang dapat diwariskan. Pemilik harus membangun fondasi bisnis yang rapi sejak awal.

Bangun Bisnis yang Tidak Bergantung pada Pemilik

Kesalahan yang sering terjadi adalah pemilik menjadi pusat dari seluruh aktivitas bisnis.

Pelanggan hanya percaya kepada pemilik. Password hanya diketahui pemilik. Proses penjualan hanya dipahami pemilik. Bahkan keputusan sederhana pun harus menunggu pemilik.

Model seperti ini akan menyulitkan ketika bisnis hendak diteruskan kepada generasi berikutnya.

Mulailah membuat sistem yang terdokumentasi. Buat panduan mengenai cara mendapatkan pelanggan, memproses pesanan, menangani komplain, mengelola pemasaran, sampai melakukan pembukuan.

Dengan demikian, anak atau anggota keluarga lainnya tidak harus memulai dari nol ketika suatu saat mengambil alih bisnis.

Pilih Model Bisnis Digital yang Bisa Bertahan Lama

Tidak semua bisnis online memiliki daya tahan yang sama. Jika tujuan utamanya adalah membangun aset keluarga, pertimbangkan model bisnis yang memiliki potensi bertahan dalam jangka panjang.

Beberapa contohnya adalah:

  • Website berbasis konten dan SEO.
  • Toko online dengan merek sendiri.
  • Produk digital seperti kursus, template, atau ebook.
  • Software atau aplikasi berbasis langganan.
  • Membership dan komunitas.
  • Jasa profesional yang dapat diubah menjadi agency.
  • Bisnis affiliate dengan aset konten yang kuat.
  • Database pelanggan yang dikelola secara legal dan profesional.

Fokusnya bukan sekadar mencari tren yang sedang populer. Pilih bisnis yang menyelesaikan masalah nyata dan memiliki pelanggan yang jelas.

Bisnis yang memiliki merek kuat, proses terstruktur, serta pelanggan loyal biasanya lebih mudah diteruskan dibandingkan bisnis yang hanya mengandalkan tren sesaat.

Jadikan Website sebagai Aset Utama

Salah satu aset digital paling penting adalah website.

Media sosial memang berguna untuk pemasaran, tetapi akun media sosial berada di dalam platform milik pihak lain. Algoritma, kebijakan, dan jangkauan konten dapat berubah sewaktu-waktu.

Website memberikan kontrol yang lebih besar terhadap aset bisnis.

Bangun website dengan domain yang relevan, konten berkualitas, struktur SEO yang baik, dan informasi bisnis yang jelas. Dalam jangka panjang, website dapat menjadi pusat dari seluruh aktivitas digital.

Konten yang dibuat hari ini juga berpotensi menghasilkan trafik bertahun-tahun kemudian selama tetap relevan dan diperbarui secara berkala.

Bangun Merek yang Bisa Dikenali Generasi Berikutnya

Aset bisnis bukan hanya website atau omzet. Merek juga memiliki nilai.

Nama bisnis, logo, reputasi, positioning, pelanggan, serta persepsi pasar dapat menjadi bagian dari aset yang diwariskan.

Karena itu, hindari membangun bisnis yang hanya dikenal berdasarkan nama pribadi jika sejak awal memang ingin menjadikannya aset keluarga.

Bangun identitas merek yang dapat berdiri sendiri. Dokumentasikan visi, nilai perusahaan, standar pelayanan, gaya komunikasi, dan hubungan dengan pelanggan.

Dengan begitu, generasi berikutnya dapat meneruskan identitas bisnis tanpa harus mengubah seluruh fondasinya.

Dokumentasikan Semua Aset Digital

Salah satu tantangan terbesar dalam pewarisan bisnis digital adalah akses.

Bayangkan sebuah bisnis memiliki website dengan ribuan pengunjung setiap bulan, tetapi informasi domain, hosting, email bisnis, akun pembayaran, dan sistem administrasinya hanya diketahui pemilik.

Secara ekonomi bisnis tersebut mungkin bernilai tinggi. Namun secara operasional, penerusnya bisa kesulitan mengakses aset tersebut.

Buat inventaris aset digital yang mencakup:

  1. Domain dan hosting.
  2. Website dan CMS.
  3. Email bisnis.
  4. Akun media sosial.
  5. Platform marketplace.
  6. Sistem pembayaran.
  7. Database pelanggan.
  8. Software yang digunakan.
  9. Dokumen legal bisnis.
  10. Kontrak dengan vendor dan mitra.
  11. Materi pemasaran.
  12. Data keuangan dan laporan bisnis.

Informasi sensitif sebaiknya disimpan menggunakan mekanisme keamanan yang tepat, bukan sekadar dicatat dalam dokumen biasa.

Siapkan Sistem agar Bisnis Tetap Menghasilkan

Bisnis yang dapat diwariskan idealnya memiliki sistem penghasilan yang jelas.

Misalnya, website memperoleh pelanggan melalui SEO, pelanggan membeli produk melalui sistem online, pembayaran diproses otomatis, dan layanan pelanggan ditangani oleh tim.

Semakin banyak proses yang dapat distandardisasi, semakin kecil ketergantungan bisnis terhadap pemilik.

Pemilik juga dapat membuat Standard Operating Procedure (SOP) untuk aktivitas penting. SOP membantu penerus memahami bagaimana bisnis dijalankan tanpa harus selalu bertanya kepada pendiri.

Hubungkan Bisnis Online dengan Perencanaan Pensiun

Membangun bisnis yang dapat diwariskan sebenarnya memiliki hubungan erat dengan persiapan masa pensiun.

Idealnya, seseorang tidak hanya mengandalkan tabungan ketika berhenti bekerja. Aset produktif dapat membantu menciptakan sumber penghasilan tambahan sekaligus memberikan nilai bagi keluarga.

Di sinilah perencanaan perlu dilakukan jauh sebelum usia pensiun. Pemilik bisnis dapat mulai menentukan apakah bisnis akan tetap dijalankan, diserahkan kepada anak, dikelola profesional, atau bahkan dijual.

Bagi yang ingin mempersiapkan transisi dari kehidupan kerja menuju masa pensiun secara lebih terstruktur, program masa persiapan pensiun dapat menjadi salah satu referensi untuk memahami berbagai aspek yang perlu dipersiapkan.

PensiunBahagia.com juga dapat menjadi sumber informasi bagi individu yang ingin melihat masa pensiun bukan sekadar berhenti bekerja, tetapi sebagai fase kehidupan yang tetap produktif dan terencana.

Ajarkan Anak Memahami Bisnis Sejak Dini

Aset yang diwariskan tidak akan banyak berarti jika penerus tidak memahami cara mengelolanya.

Karena itu, proses pewarisan sebaiknya tidak dimulai ketika pemilik sudah tidak mampu menjalankan bisnis. Libatkan calon penerus secara bertahap.

Anak dapat mulai dikenalkan dengan pemasaran, pelayanan pelanggan, pengelolaan keuangan, teknologi, dan pengambilan keputusan.

Tidak berarti anak harus dipaksa meneruskan bisnis. Tujuannya adalah memberikan pemahaman sehingga mereka memiliki pilihan ketika waktunya tiba.

Pisahkan Aset Pribadi dan Aset Bisnis

Perencanaan warisan akan lebih mudah jika aset pribadi dan bisnis dipisahkan.

Gunakan rekening bisnis, administrasi, pembukuan, kontrak, serta struktur kepemilikan yang jelas sesuai kebutuhan dan ketentuan hukum yang berlaku.

Selain membantu pengelolaan perusahaan, pemisahan tersebut membuat nilai bisnis lebih mudah dihitung.

Untuk aspek hukum seperti kepemilikan perusahaan, perpajakan, hak kekayaan intelektual, dan mekanisme pewarisan, konsultasikan dengan profesional yang kompeten agar struktur yang digunakan sesuai dengan kondisi keluarga dan peraturan yang berlaku.

Buat Rencana Suksesi Sebelum Dibutuhkan

Suksesi bukan sesuatu yang sebaiknya dipikirkan secara mendadak.

Tentukan siapa yang berpotensi mengambil alih bisnis, kemampuan apa yang perlu mereka miliki, siapa yang akan menjalankan operasional, dan bagaimana keputusan strategis akan dibuat.

Jika anak tidak berminat menjalankan bisnis, pemilik dapat mempertimbangkan alternatif seperti menunjuk manajemen profesional atau menjual bisnis dan mengubah hasil penjualan menjadi aset keluarga lainnya.

Dengan memiliki beberapa skenario, keluarga tidak harus mengambil keputusan terburu-buru ketika terjadi perubahan kondisi.

Bisnis Online sebagai Aset Keluarga Jangka Panjang

Bisnis online yang dibangun dengan serius dapat berkembang menjadi lebih dari sekadar sumber penghasilan. Website, merek, pelanggan, sistem operasional, konten, teknologi, dan reputasi dapat membentuk ekosistem aset digital yang memiliki nilai.

Kuncinya adalah membangun bisnis yang tidak bergantung sepenuhnya kepada pendiri.

Mulailah dengan memilih model bisnis yang relevan, membangun merek, mendokumentasikan sistem, mengelola aset digital secara aman, menata keuangan, serta mempersiapkan calon penerus.

Dengan pendekatan tersebut, bisnis yang dibangun hari ini memiliki peluang untuk tetap memberikan manfaat ketika pemilik sudah tidak lagi aktif bekerja.

Yang paling penting, rencana tersebut sebaiknya dibuat jauh sebelum masa pensiun tiba. Semakin awal proses dilakukan, semakin banyak waktu yang tersedia untuk menguji sistem, melatih penerus, memperkuat aset, dan memastikan bisnis benar-benar dapat berjalan tanpa ketergantungan pada satu orang.

FAQ

Apakah bisnis online bisa diwariskan kepada anak?

Bisa, selama aset, kepemilikan, sistem operasional, dan aspek legal bisnis telah dipersiapkan dengan baik. Bentuk pewarisannya dapat berbeda tergantung struktur bisnis dan kondisi keluarga.

Apa bisnis online yang cocok untuk dijadikan aset jangka panjang?

Website dengan konten berkualitas, toko dengan merek sendiri, software, produk digital, membership, dan bisnis berbasis pelanggan dapat menjadi pilihan. Daya tahan model bisnis lebih penting daripada sekadar mengikuti tren.

Mengapa website penting untuk bisnis yang ingin diwariskan?

Website dapat menjadi pusat informasi, pemasaran, penjualan, dan komunikasi bisnis. Selain itu, website dan domain dapat menjadi aset digital yang dikelola dalam jangka panjang.

Bagaimana agar bisnis tidak bergantung kepada pemilik?

Dokumentasikan proses kerja, buat SOP, delegasikan tugas, gunakan teknologi otomatisasi, dan latih tim atau calon penerus. Tujuannya adalah membuat sistem bisnis dapat berjalan meskipun pemilik tidak terlibat setiap hari.

Kapan sebaiknya mulai mempersiapkan bisnis untuk diwariskan?

Sebaiknya sedini mungkin. Perencanaan suksesi membutuhkan waktu untuk membangun sistem, melatih penerus, mengatur kepemilikan, dan memastikan bisnis tetap stabil ketika terjadi pergantian pengelola.

Apakah membangun bisnis online juga termasuk persiapan pensiun?

Bisa. Bisnis online dapat menjadi salah satu aset produktif yang mendukung rencana keuangan setelah tidak lagi bekerja secara aktif. Namun, bisnis tetap memiliki risiko sehingga perlu menjadi bagian dari perencanaan pensiun yang lebih menyeluruh.
Menabung vs Membangun Aset: Strategi Mana yang Lebih Menjamin Masa Depan?

Memikirkan masa depan tidak cukup hanya dengan menyisihkan sebagian penghasilan setiap bulan. Pertanyaan yang lebih penting adalah: apakah uang yang disimpan hari ini akan cukup untuk membiayai kehidupan 10, 20, atau bahkan 30 tahun mendatang?

Menabung dan membangun aset sama-sama penting dalam perencanaan keuangan. Namun, keduanya memiliki fungsi yang berbeda. Menabung membantu menyediakan dana yang aman dan mudah diakses, sedangkan membangun aset bertujuan menciptakan nilai yang dapat berkembang dan, dalam kondisi tertentu, menghasilkan arus kas.

Perbedaan ini menjadi semakin penting ketika seseorang mulai mempersiapkan masa pensiun. Setelah berhenti bekerja, penghasilan aktif biasanya berkurang atau bahkan berhenti. Pada saat yang sama, kebutuhan hidup tetap berjalan.

Karena itu, strategi keuangan jangka panjang sebaiknya tidak hanya berfokus pada berapa banyak uang yang berhasil dikumpulkan, tetapi juga pada bagaimana uang dan aset tersebut dapat menopang kebutuhan hidup di masa depan.

Apa Perbedaan Menabung dan Membangun Aset?

Secara sederhana, menabung berarti menyisihkan sebagian penghasilan untuk disimpan dan digunakan pada masa mendatang. Sementara itu, membangun aset berarti mengalokasikan sumber daya untuk memiliki sesuatu yang memiliki nilai ekonomi dan berpotensi bertumbuh atau menghasilkan pendapatan.

Contoh menabung antara lain:

  • Menyimpan uang di rekening tabungan.
  • Membuat dana darurat.
  • Menyisihkan penghasilan untuk kebutuhan tertentu.
  • Menempatkan dana pada instrumen yang berorientasi pada likuiditas.

Sementara contoh aset dapat berupa:

  • Properti yang disewakan.
  • Portofolio investasi.
  • Kepemilikan usaha.
  • Aset produktif lainnya.
  • Aset intelektual atau keahlian yang dapat menghasilkan pendapatan.

Perlu dipahami bahwa tidak semua aset pasti menghasilkan keuntungan. Nilai aset dapat turun, membutuhkan biaya pemeliharaan, memiliki risiko pasar, atau bahkan kehilangan nilai. Oleh sebab itu, membangun aset tetap membutuhkan perencanaan, diversifikasi, pemahaman risiko, dan evaluasi secara berkala.

Kelebihan Menabung untuk Masa Depan

Menabung memiliki posisi penting dalam kesehatan keuangan karena memberikan likuiditas.

Ketika terjadi kebutuhan mendadak seperti biaya kesehatan, perbaikan rumah, kehilangan pekerjaan, atau kebutuhan keluarga, dana tunai dapat digunakan tanpa harus menjual aset dalam kondisi yang tidak menguntungkan.

1. Mudah Diakses

Dana tabungan umumnya lebih mudah digunakan ketika dibutuhkan. Inilah alasan dana darurat sebaiknya tidak ditempatkan seluruhnya pada aset yang sulit dicairkan.

2. Membantu Mengontrol Pengeluaran

Kebiasaan menabung membuat seseorang lebih sadar terhadap arus kas. Misalnya, dengan menetapkan jumlah tabungan otomatis setiap bulan, seseorang dapat membangun disiplin finansial.

3. Cocok untuk Tujuan Jangka Pendek

Menabung dapat menjadi pilihan untuk kebutuhan yang waktunya sudah dekat, seperti biaya pendidikan dalam waktu singkat, perjalanan, renovasi rumah, atau dana darurat.

Namun, ada satu hal yang perlu diperhatikan: menabung saja belum tentu cukup untuk tujuan finansial jangka panjang.

Mengapa Menabung Saja Bisa Menjadi Kurang Efektif untuk Pensiun?

Salah satu tantangan terbesar dalam perencanaan pensiun adalah inflasi.

Inflasi menyebabkan harga barang dan jasa berubah dari waktu ke waktu. Artinya, jumlah uang yang terlihat besar hari ini belum tentu memiliki daya beli yang sama beberapa dekade mendatang.

Sebagai gambaran, BPS mencatat inflasi Indonesia sebesar 2,92% secara tahunan pada Desember 2025. Angka inflasi dapat berubah setiap periode, tetapi prinsipnya tetap sama: daya beli uang perlu diperhitungkan ketika membuat perencanaan keuangan jangka panjang.

Bayangkan seseorang membutuhkan Rp10 juta per bulan untuk hidup nyaman saat ini. Jika biaya hidup meningkat secara konsisten, kebutuhan nominal di masa pensiun dapat menjadi jauh lebih besar.

Karena itu, perencanaan pensiun tidak seharusnya hanya menggunakan target nominal uang. Perlu dipertimbangkan pula:

  • Inflasi.
  • Perkembangan gaya hidup.
  • Biaya kesehatan.
  • Usia harapan hidup.
  • Kebutuhan keluarga.
  • Sumber penghasilan setelah pensiun.
  • Potensi perubahan kondisi ekonomi.

Di sinilah strategi membangun aset mulai memiliki peran.

Apa yang Dimaksud dengan Membangun Aset Produktif?

Aset produktif adalah aset yang memiliki potensi memberikan manfaat ekonomi secara berkelanjutan.

Salah satu contohnya adalah properti yang menghasilkan pendapatan sewa. Contoh lainnya adalah kepemilikan bisnis yang menghasilkan laba atau investasi yang memberikan potensi imbal hasil sesuai karakteristik instrumennya.

Tujuan membangun aset bukan sekadar memiliki banyak barang atau investasi. Tujuannya adalah menciptakan fondasi keuangan yang dapat mendukung kebutuhan masa depan.

Misalnya, seseorang memiliki:

  1. Dana darurat untuk kebutuhan mendesak.
  2. Investasi jangka panjang untuk pertumbuhan kekayaan.
  3. Properti yang menghasilkan pendapatan sewa.
  4. Bisnis yang dapat tetap berjalan dengan sistem yang baik.
  5. Keahlian yang dapat digunakan untuk menghasilkan pendapatan setelah pensiun.

Kombinasi tersebut menciptakan sumber daya yang lebih beragam dibanding hanya mengandalkan saldo tabungan.

Menabung vs Membangun Aset: Mana yang Lebih Baik?

Pertanyaan ini sebenarnya tidak harus dijawab dengan memilih salah satu.

Strategi yang lebih sehat adalah menggunakan keduanya sesuai fungsi masing-masing.

Aspek Menabung Membangun Aset
Tujuan utama Likuiditas dan kebutuhan jangka pendek Pertumbuhan kekayaan jangka panjang
Akses dana Umumnya mudah Bergantung pada jenis aset
Risiko Relatif lebih rendah pada produk simpanan tertentu, tetapi tetap ada risiko daya beli Bervariasi sesuai jenis aset
Potensi pertumbuhan Cenderung terbatas Berpotensi lebih tinggi, dengan risiko yang juga lebih besar
Cocok untuk Dana darurat dan kebutuhan dekat Tujuan jangka panjang
Penghasilan pasif Umumnya terbatas Dapat menghasilkan arus kas pada aset tertentu

Jadi, bukan menabung atau aset, melainkan menabung dan membangun aset secara proporsional.

Strategi Keuangan yang Lebih Tepat Menjelang Pensiun

Persiapan pensiun sebaiknya dimulai dari fondasi keuangan yang kuat.

1. Bangun Dana Darurat Terlebih Dahulu

Sebelum mengejar pertumbuhan aset, pastikan kebutuhan darurat memiliki perlindungan.

Dana darurat membantu mencegah seseorang menjual aset atau berutang ketika menghadapi pengeluaran tidak terduga.

Jumlah idealnya perlu disesuaikan dengan kondisi individu, termasuk stabilitas penghasilan, jumlah tanggungan, dan kebutuhan keluarga.

2. Lunasi Utang yang Membebani Arus Kas

Utang dengan biaya tinggi dapat mengurangi kemampuan seseorang membangun kekayaan.

Jika sebagian besar penghasilan habis untuk membayar cicilan konsumtif, ruang untuk menabung dan membangun aset menjadi semakin kecil.

Karena itu, evaluasi utang secara berkala dan prioritaskan pengelolaan kewajiban yang paling membebani cash flow.

3. Tentukan Target Dana Pensiun

Jangan hanya mengatakan, “Saya ingin punya banyak uang saat pensiun.”

Buat target yang lebih konkret.

Misalnya:

  • Berapa kebutuhan hidup bulanan saat pensiun?
  • Kapan ingin berhenti bekerja?
  • Apakah masih memiliki cicilan?
  • Apakah ingin membantu anak?
  • Berapa estimasi biaya kesehatan?
  • Dari mana penghasilan setelah pensiun akan berasal?

Target tersebut kemudian diterjemahkan menjadi kebutuhan aset dan arus kas.

4. Mulai Membangun Aset Sejak Dini

Waktu merupakan salah satu faktor penting dalam strategi kekayaan jangka panjang.

Semakin panjang periode investasi atau kepemilikan aset, semakin banyak waktu yang tersedia untuk pertumbuhan nilai, reinvestasi hasil, dan penyesuaian strategi.

OJK juga menempatkan diversifikasi investasi dan pendekatan investasi jangka panjang sebagai bagian penting dalam pengembangan dana pensiun.

Namun, jangan menganggap semua investasi cocok untuk semua orang. Profil risiko, tujuan, horizon waktu, likuiditas, dan pemahaman terhadap produk harus menjadi pertimbangan.

Contoh Sederhana: Menabung Saja vs Membangun Aset

Misalnya Andi berusia 40 tahun dan memiliki waktu sekitar 20 tahun sebelum memasuki masa pensiun.

Andi secara rutin menyisihkan sebagian penghasilan ke rekening tabungan. Strategi ini memberikan rasa aman karena saldo dapat dilihat dan dana relatif mudah digunakan.

Namun, jika seluruh dana jangka panjang hanya disimpan dalam bentuk kas, Andi harus memperhitungkan perubahan daya beli dan kebutuhan yang meningkat.

Sementara itu, Budi membagi strategi keuangannya menjadi beberapa bagian. Sebagian digunakan sebagai dana darurat, sebagian dialokasikan untuk kebutuhan jangka menengah, dan sebagian lainnya digunakan untuk membangun portofolio aset jangka panjang.

Budi tetap memiliki uang tunai, tetapi tidak seluruh kekayaannya berada dalam bentuk uang yang menganggur.

Perbedaannya bukan sekadar jumlah saldo. Budi sedang membangun sistem keuangan yang memiliki beberapa fungsi sekaligus.

Tentu saja, contoh ini bukan rekomendasi produk investasi tertentu. Kondisi setiap orang berbeda sehingga strategi harus disesuaikan dengan kemampuan dan profil masing-masing.

Aset Apa yang Bisa Dipertimbangkan untuk Masa Pensiun?

Tidak ada satu jenis aset yang otomatis paling baik.

Beberapa kategori yang dapat dipelajari antara lain:

Aset Finansial

Aset finansial dapat mencakup berbagai instrumen investasi seperti deposito, obligasi, reksa dana, saham, dan instrumen lainnya sesuai profil risiko serta regulasi yang berlaku.

Setiap instrumen memiliki karakteristik berbeda dalam hal risiko, likuiditas, potensi imbal hasil, dan jangka waktu.

Properti

Properti dapat menjadi aset produktif apabila menghasilkan pendapatan sewa atau memiliki fungsi ekonomi lainnya.

Namun, properti membutuhkan modal besar, biaya perawatan, pajak, dan tidak selalu mudah dicairkan.

Bisnis

Bisnis yang dibangun dengan sistem yang baik berpotensi menjadi sumber pendapatan bahkan ketika pemilik tidak lagi aktif bekerja setiap hari.

Namun, bisnis memiliki risiko operasional, pasar, persaingan, dan membutuhkan kemampuan manajemen.

Human Capital

Jangan melupakan aset yang paling sering diabaikan: kemampuan diri sendiri.

Keahlian, jaringan profesional, kesehatan finansial, pengalaman, dan kemampuan beradaptasi dapat menjadi modal untuk tetap menghasilkan pendapatan di usia yang lebih matang.

Kesalahan yang Sering Terjadi dalam Persiapan Pensiun

Beberapa kesalahan dapat membuat strategi pensiun tidak berjalan optimal.

Hanya Fokus pada Jumlah Tabungan

Saldo besar belum tentu berarti aman jika kebutuhan masa depan juga besar.

Menunda Investasi Terlalu Lama

Banyak orang menunggu sampai pendapatan meningkat sebelum mulai membangun aset. Akibatnya, waktu untuk mengembangkan kekayaan menjadi lebih pendek.

Mengejar Return Tanpa Memahami Risiko

Potensi keuntungan yang tinggi biasanya datang bersama tingkat risiko tertentu. Jangan memilih aset hanya berdasarkan janji keuntungan.

Mengabaikan Diversifikasi

Menempatkan seluruh kekayaan pada satu jenis aset dapat meningkatkan risiko apabila terjadi perubahan kondisi pada aset tersebut.

Tidak Memiliki Rencana Transisi Pensiun

Pensiun bukan hanya persoalan uang. Perubahan rutinitas, aktivitas, relasi sosial, dan tujuan hidup juga perlu dipersiapkan.

Karena itu, program masa persiapan pensiun dapat menjadi salah satu referensi untuk membantu seseorang melihat persiapan pensiun secara lebih menyeluruh.

Kapan Sebaiknya Mulai Membangun Aset?

Jawaban sederhananya: semakin awal semakin baik, selama kebutuhan dasar dan kondisi keuangan sudah diperhatikan.

Seseorang yang baru mulai bekerja dapat fokus pada:

  • Membangun dana darurat.
  • Mengendalikan utang konsumtif.
  • Meningkatkan kemampuan menghasilkan pendapatan.
  • Mulai mempelajari investasi.
  • Menetapkan tujuan jangka panjang.

Sementara seseorang yang sudah mendekati usia pensiun perlu melakukan evaluasi lebih serius terhadap:

  • Total aset.
  • Total utang.
  • Kebutuhan bulanan.
  • Sumber pendapatan pascapensiun.
  • Likuiditas.
  • Risiko investasi.
  • Perlindungan kesehatan.
  • Rencana aktivitas setelah pensiun.

Semakin dekat dengan pensiun, keputusan keuangan biasanya perlu semakin terukur.

Mengapa Persiapan Pensiun Tidak Cukup Hanya Membahas Uang?

Pensiun merupakan perubahan fase kehidupan.

Seseorang yang selama puluhan tahun bekerja mungkin tiba-tiba memiliki banyak waktu luang. Jika tidak memiliki aktivitas, tujuan, komunitas, atau rencana baru, masa pensiun dapat terasa membingungkan.

Itulah sebabnya perencanaan pensiun idealnya mencakup aspek finansial dan nonfinansial.

Beberapa hal yang dapat dipersiapkan:

  • Rencana aktivitas setelah pensiun.
  • Kegiatan produktif.
  • Hobi dan komunitas.
  • Rencana usaha.
  • Hubungan sosial.
  • Pengelolaan aset keluarga.
  • Rencana warisan.
  • Kesehatan dan gaya hidup.

Melalui pendekatan yang lebih menyeluruh, persiapan pensiun tidak hanya berorientasi pada “berapa uang yang terkumpul”, tetapi juga “kehidupan seperti apa yang ingin dijalani”.

Bagi perusahaan maupun individu yang ingin memahami persiapan transisi menuju masa pensiun secara lebih terstruktur, program masa persiapan pensiun dapat menjadi bagian dari proses perencanaan.

Strategi Ideal: Tabungan sebagai Fondasi, Aset sebagai Mesin Pertumbuhan

Cara sederhana untuk memahami hubungan keduanya adalah menggunakan analogi rumah.

Tabungan adalah fondasi. Aset produktif adalah bagian yang membantu rumah tersebut terus memiliki nilai dan fungsi dalam jangka panjang.

Tanpa fondasi, seseorang rentan ketika menghadapi keadaan darurat.

Namun, jika hanya memiliki fondasi tanpa membangun bagian lainnya, tujuan jangka panjang juga sulit berkembang.

Strategi yang lebih seimbang dapat terdiri dari:

  1. Dana darurat untuk perlindungan.
  2. Tabungan jangka pendek untuk kebutuhan yang sudah direncanakan.
  3. Investasi atau aset jangka panjang untuk pertumbuhan kekayaan.
  4. Aset produktif yang berpotensi menghasilkan pendapatan.
  5. Peningkatan kemampuan diri untuk menjaga daya hasil.
  6. Evaluasi berkala untuk menyesuaikan strategi dengan perubahan kehidupan.

Dengan pendekatan tersebut, seseorang tidak hanya mengumpulkan uang, tetapi mulai membangun ekosistem keuangan untuk masa depan.

PensiunBahagia.com juga dapat menjadi referensi bagi individu yang ingin memperluas perspektif tentang perencanaan masa pensiun, terutama agar persiapan tidak berhenti pada aspek finansial saja.

Jika persiapan pensiun dilakukan secara bertahap, program masa persiapan pensiun dapat dipertimbangkan sebagai salah satu sarana untuk membantu memetakan kebutuhan, kesiapan, dan rencana kehidupan setelah masa kerja.

Bagi perusahaan, program persiapan pensiun juga dapat menjadi bagian dari upaya membantu karyawan menghadapi perubahan fase kehidupan secara lebih terencana. Sementara bagi individu, proses tersebut dapat membantu mengidentifikasi apa yang perlu dipersiapkan jauh sebelum hari pensiun tiba.

FAQ Seputar Menabung dan Membangun Aset

1. Apakah menabung masih penting jika sudah memiliki investasi?

Ya. Tabungan dan investasi memiliki fungsi berbeda. Tabungan dapat digunakan untuk kebutuhan jangka pendek dan dana darurat, sedangkan investasi atau aset jangka panjang dapat digunakan untuk tujuan pertumbuhan kekayaan sesuai profil risiko.

2. Apakah membangun aset lebih baik daripada menabung?

Tidak selalu. Keduanya saling melengkapi. Menabung penting untuk likuiditas dan keamanan jangka pendek, sedangkan aset dapat membantu memenuhi tujuan finansial jangka panjang.

3. Berapa dana yang perlu disiapkan untuk pensiun?

Tidak ada angka yang berlaku untuk semua orang. Perhitungannya perlu mempertimbangkan usia pensiun, kebutuhan bulanan, inflasi, aset yang sudah dimiliki, utang, sumber penghasilan pascapensiun, dan kondisi keluarga.

4. Apakah properti cocok untuk persiapan pensiun?

Properti bisa menjadi salah satu pilihan aset, terutama jika menghasilkan pendapatan sewa. Namun, properti juga memiliki risiko, membutuhkan modal dan biaya perawatan, serta memiliki likuiditas yang lebih rendah dibanding sebagian aset finansial.

5. Kapan waktu terbaik mulai mempersiapkan pensiun?

Idealnya sedini mungkin. Namun, seseorang yang sudah mendekati masa pensiun tetap dapat memulai dengan melakukan audit kondisi keuangan, menghitung kebutuhan masa depan, mengevaluasi aset dan utang, serta menyusun strategi transisi.

6. Apakah persiapan pensiun hanya untuk karyawan yang mendekati usia pensiun?

Tidak. Persiapan pensiun sebaiknya dilakukan jauh sebelumnya. Semakin panjang waktu persiapan, semakin banyak kesempatan untuk memperbaiki kebiasaan keuangan, membangun aset, dan menyesuaikan rencana.

Mulai Persiapkan Masa Depan dari Sekarang

Masa pensiun yang nyaman biasanya tidak tercipta secara tiba-tiba. Ia dibangun dari keputusan kecil yang dilakukan secara konsisten. Mulailah dengan mengevaluasi kondisi keuangan, kebutuhan masa depan, dan aset yang sudah dimiliki.

Jangan Andalkan Dana Pensiun Saja untuk Hidup: Bangun Masa Pensiun yang Lebih Aman

Banyak orang merasa tenang karena yakin dana pensiun akan menjadi penyelamat saat berhenti bekerja. Padahal, kenyataan di lapangan sering kali berbeda. Meningkatnya biaya hidup, inflasi, kebutuhan kesehatan, hingga usia harapan hidup yang semakin panjang membuat dana pensiun saja belum tentu cukup untuk menopang kehidupan selama puluhan tahun setelah tidak lagi memiliki penghasilan aktif.

Continue reading →

Siapkan Penghasilan Sebelum Pensiun Datang: Langkah Cerdas Agar Masa Persiapan Pensiun Lebih Tenang

Memasuki usia 40 hingga 50 tahun merupakan fase penting dalam perjalanan karier seseorang. Pada usia ini, sebagian besar karyawan telah mencapai posisi yang lebih stabil, memiliki pengalaman kerja yang matang, dan mulai memikirkan kehidupan setelah tidak lagi aktif bekerja. Sayangnya, tidak sedikit yang masih beranggapan bahwa pensiun masih jauh sehingga belum merasa perlu mempersiapkan sumber penghasilan baru. Continue reading →

Kendalikan Penghasilan Sendiri, Tidak Bergantung Pasar

Di tengah kondisi ekonomi yang terus berubah, banyak orang mulai menyadari bahwa mengandalkan satu sumber penghasilan bukan lagi pilihan yang ideal. Perubahan pasar, inflasi, kondisi perusahaan, hingga situasi global dapat memengaruhi stabilitas pendapatan seseorang dalam waktu singkat. Karena itu, kemampuan untuk mengendalikan penghasilan sendiri menjadi salah satu nilai finansial yang semakin penting. Continue reading →

Pensiun di 58, Penghasilan Justru Naik: Strategi Website yang Mengubah Segalanya

Ada kalimat yang terdengar seperti paradoks tapi nyata dialami oleh lebih banyak orang dari yang Anda bayangkan: penghasilan saya naik setelah pensiun. Ini bukan keberuntungan. Ini strategi.

Ketika pertama kali mendengar cerita ini dari seorang peserta pelatihan, saya skeptis. Wajar. Pensiun secara definisi berarti berhenti bekerja, dan berhenti bekerja berarti tidak ada gaji. Bagaimana mungkin penghasilan naik?

Tapi setelah mendengar kisahnya secara lengkap dan kemudian menemukan pola yang sama pada beberapa orang lainnya, saya menyadari bahwa ini bukan anomali. Ini adalah hasil yang bisa diprediksi dari serangkaian keputusan yang tepat, diambil pada waktu yang tepat, dengan alat yang tepat.

Dan alat utamanya hampir selalu sama: website yang dibangun di atas keahlian nyata, sebelum pensiun tiba.

Mengapa Penghasilan Bisa Naik Setelah Pensiun — Ini Bukan Sihir

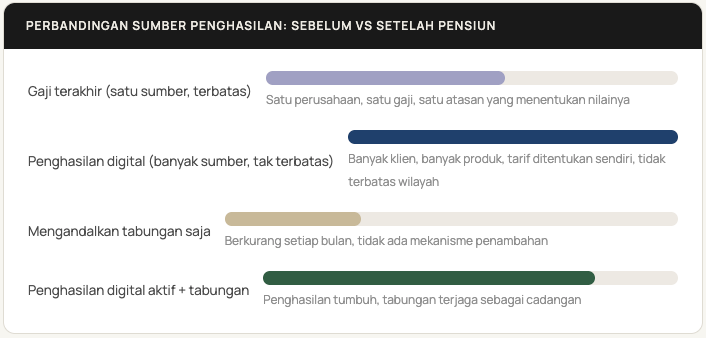
Logikanya sebenarnya sangat sederhana ketika Anda melihatnya dari sudut yang tepat. Selama bekerja sebagai karyawan, penghasilan Anda dibatasi oleh dua hal: struktur gaji perusahaan dan waktu yang Anda miliki. Keduanya punya batas yang tidak bisa dinegosiasikan secara individual.

Sebagai pensiunan yang punya bisnis digital berbasis keahlian, dua batasan itu tidak berlaku. Tidak ada struktur gaji yang membatasi. Tidak ada jam kerja yang mengunci. Anda bisa melayani klien dari Jakarta, Surabaya, Medan, dan Makassar sekaligus dalam satu hari, sesuatu yang tidak pernah mungkin dilakukan ketika terikat di satu kantor.

Yang selama ini membatasi penghasilan Anda bukan kemampuan Anda. Yang membatasinya adalah sistem tempat Anda bekerja. Setelah pensiun, sistem itu tidak lagi ada. Dan jika Anda membangun platform digital yang tepat, kemampuan Anda bisa menghasilkan jauh melampaui batas yang pernah ditetapkan oleh sistem itu.

Pensiunan yang penghasilannya naik bukan bekerja lebih keras. Mereka bekerja dengan cara yang berbeda: keahlian yang sama, tapi tanpa batas wilayah, tanpa batas waktu, dan tanpa atasan yang menentukan berapa nilainya.

Empat Strategi Website yang Membuat Ini Terjadi

Ini bukan teori. Ini adalah strategi konkret yang secara konsisten membedakan pensiunan yang penghasilannya naik dari yang sekadar bertahan dengan tabungan yang terus menyusut.

“Di tahun pertama pensiun, penghasilan saya hampir dua kali lipat gaji terakhir. Bukan karena saya bekerja lebih keras. Karena untuk pertama kalinya, seluruh hasilnya masuk ke kantong saya sendiri.”

— Peserta pelatihan, 59 tahun, mantan direktur rantai pasok

Mengapa Strategi Ini Berhasil untuk Pensiunan tapi Tidak Bagi Semua Orang

Tidak semua orang yang membangun website langsung menghasilkan lebih dari gaji terakhirnya. Ada beberapa faktor spesifik yang membuat strategi ini bekerja sangat baik untuk profil pensiunan dengan pengalaman panjang, dan kurang berhasil bagi yang tidak memperhatikan elemen-elemen ini.

Keahlian yang sangat spesifik dan dalam
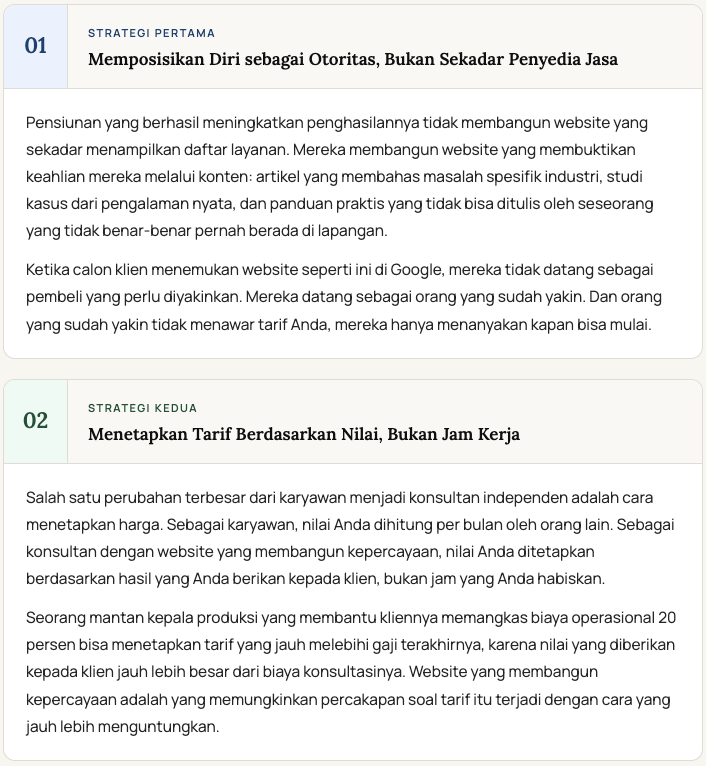
Semakin spesifik dan semakin dalam keahlian Anda di satu bidang, semakin mudah Anda menjadi otoritas yang dicari, bukan komoditas yang bersaing harga.
Website yang diisi konten secara konsisten
Satu artikel per minggu selama setahun menghasilkan 52 investasi konten yang masing-masing terus menarik klien baru. Konsistensi mengalahkan volume.
Memulai sebelum pensiun tiba
Website yang dimulai dua tahun sebelum pensiun punya otoritas Google, audiens pertama, dan klien awal yang sudah ada sebelum tabungan mulai menjadi satu-satunya sandaran.
Kemampuan mengelola website secara mandiri
Pensiunan yang bisa memperbarui konten, menambah halaman, dan merespons perubahan tanpa harus menunggu developer adalah yang paling cepat berkembang.
Tarif yang mencerminkan nilai, bukan keraguan
Website yang membangun kepercayaan melalui konten memberi Anda posisi tawar yang kuat. Kepercayaan diri dalam menetapkan tarif berbanding lurus dengan kualitas konten di website Anda.
Integrasi WhatsApp sebagai pintu masuk klien
Calon klien yang sudah yakin setelah membaca website Anda perlu satu cara yang mudah untuk menghubungi Anda. Tombol WhatsApp yang tepat di posisi yang tepat mengubah pengunjung menjadi klien.

Cara Menerapkan Strategi Ini Mulai Sekarang

  • 1 Tentukan satu niche yang sangat spesifik dari keahlian Anda
    Bukan “konsultan manajemen” yang terlalu luas. Cukup spesifik seperti “konsultan efisiensi operasional untuk pabrik skala menengah” atau “mentor keuangan untuk UMKM tahap pertumbuhan.” Semakin spesifik, semakin mudah menemukan audiens yang tepat dan semakin sulit untuk bersaing harga karena tidak ada yang persis sama dengan Anda.
  • 2 Mulai belajar membuat website yang dibangun untuk menghasilkan, bukan sekadar ada
    Ada perbedaan besar antara website yang sekadar online dan website yang dirancang dari awal untuk menarik klien melalui Google dan mengkonversinya menjadi pembeli. Belajar membuat website dengan strategi yang tepat, bukan hanya teknis belaka, adalah yang membedakan website yang menghasilkan dari yang dibiarkan berdebu. Platform WordPress memberikan fondasi yang sempurna untuk keduanya jika dibangun dengan panduan yang benar.
  • 3 Rancang setidaknya tiga lapisan penghasilan dari satu website
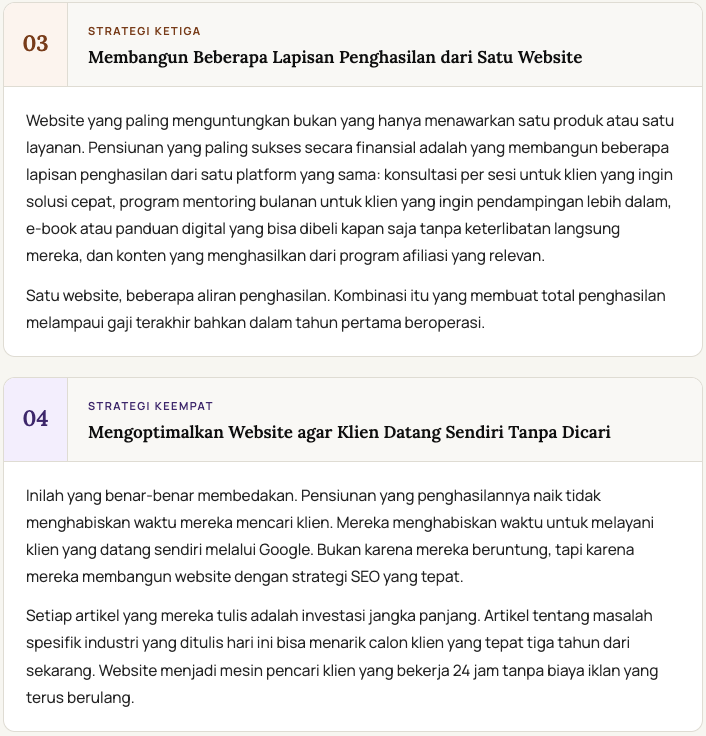
    Sebelum website online, sudah rencanakan lebih dari satu cara ia akan menghasilkan. Satu konsultasi per jam untuk kebutuhan spesifik, satu program bulanan untuk klien yang ingin dampingan lebih dalam, dan satu produk digital yang bisa dibeli tanpa keterlibatan langsung Anda. Tiga lapisan ini adalah yang paling cepat menghasilkan total penghasilan yang melampaui gaji terakhir.
  • 4 Komit pada satu artikel per minggu selama minimal satu tahun
    Ini adalah investasi konten yang paling menghasilkan. Setiap artikel dari pengalaman nyata Anda adalah aset yang bekerja tanpa batas waktu. Artikel yang ditulis bulan ini bisa membawa klien baru dua tahun dari sekarang. Konsistensi ini yang membangun otoritas Google dan kepercayaan calon klien secara bersamaan.
  • 5 Pelajari cara membuat website teroptimasi yang calon klien bisa temukan di Google
    Tanpa SEO yang tepat, website terbaik pun tidak akan ditemukan siapa pun. Memahami dasar optimasi konten, cara menulis judul yang menarik klik, dan cara belajar membuat website yang ramah mesin pencari sejak strukturnya dibangun adalah yang memastikan investasi konten Anda menghasilkan klien nyata, bukan sekadar angka statistik yang tidak mengkonversi.

Di PanduanBelajar.com, program pelatihan website kami dirancang untuk membantu karyawan dan profesional usia 45 ke atas membangun website yang tidak hanya online, tapi yang menghasilkan secara nyata. Bukan sekadar kursus teknis WordPress, tapi panduan lengkap membangun aset digital yang bekerja sebagai mesin penghasil klien berkesinambungan.

Dari menentukan niche yang tepat, membangun struktur website yang mengoptimalkan konversi, menulis konten yang membangun otoritas di Google, hingga menetapkan model penghasilan berlapis yang membuat total penghasilan melampaui ekspektasi, semua dipandu secara sistematis agar setiap peserta keluar dengan platform yang siap bekerja, bukan proyek yang terbengkalai.

Pensiun Adalah Awal dari Babak Finansial yang Paling Bebas

Penghasilan yang naik setelah pensiun bukan mitos. Ia adalah hasil yang sangat logis ketika seseorang melepaskan batasan yang selama ini ditetapkan oleh sistem kerja formal dan menggantinya dengan platform digital yang tidak mengenal batas wilayah, tidak mengenal jam kerja, dan tidak mengenal atasan yang menentukan berapa nilai keahlian Anda.

Yang membuat pensiunan bisa menghasilkan lebih bukan usia yang bertambah muda. Yang membuatnya adalah keahlian yang semakin dalam, pengalaman yang semakin kaya, dan untuk pertama kalinya dalam puluhan tahun, seluruh hasil dari keahlian itu masuk langsung ke rekening mereka tanpa potongan dari institusi mana pun.

Strategi website bukan tentang menjadi ahli teknologi. Ini tentang membangun jembatan antara keahlian yang sudah ada dengan pasar yang membutuhkannya. Dan jembatan itu, ketika dibangun dengan benar, bisa menghasilkan lebih dari yang pernah dibayar oleh perusahaan manapun yang pernah menjadi tempat Anda bekerja.