Kekhawatiran Finansial Paling Umum Menjelang Pensiun dan Cara Mengatasinya

Memasuki masa pensiun seharusnya menjadi fase kehidupan yang lebih tenang. Namun, bagi banyak karyawan, pensiun justru menghadirkan berbagai pertanyaan tentang kondisi finansial. Apakah tabungan cukup? Dari mana penghasilan setelah tidak lagi menerima gaji bulanan? Bagaimana jika biaya kesehatan meningkat? Apakah dana pensiun mampu memenuhi kebutuhan selama bertahun-tahun?

Kekhawatiran tersebut sangat wajar. Pensiun bukan hanya perubahan status dari karyawan menjadi pensiunan, tetapi juga perubahan besar dalam pola pemasukan, pengeluaran, dan pengelolaan aset. Karena itu, persiapan finansial sebaiknya dilakukan jauh sebelum hari pensiun tiba.

Memahami risiko sejak awal membantu karyawan mengambil keputusan dengan lebih rasional. Dengan perencanaan yang tepat, masa pensiun dapat dipersiapkan sebagai fase kehidupan yang tetap produktif, mandiri, dan memiliki kualitas hidup yang baik.

Mengapa Kekhawatiran Finansial Menjelang Pensiun Begitu Besar?

Selama bekerja, seseorang biasanya terbiasa menerima penghasilan secara rutin setiap bulan. Gaji digunakan untuk memenuhi kebutuhan rumah tangga, membayar cicilan, membiayai pendidikan anak, menabung, hingga memenuhi kebutuhan rekreasi.

Ketika memasuki pensiun, pola tersebut berubah. Penghasilan aktif dapat berkurang atau bahkan berhenti, sementara kebutuhan hidup tetap berjalan.

Selain itu, masa pensiun dapat berlangsung selama puluhan tahun. Artinya, dana yang dikumpulkan selama masa produktif perlu dikelola secara hati-hati agar dapat memenuhi kebutuhan dalam jangka panjang.

Beberapa faktor yang sering menjadi sumber kekhawatiran antara lain:

  • Tidak memiliki gambaran kebutuhan dana pensiun.
  • Tabungan dan investasi belum mencukupi.
  • Masih memiliki utang ketika memasuki pensiun.
  • Khawatir menghadapi biaya kesehatan.
  • Takut mengalami penurunan gaya hidup.
  • Belum memiliki sumber penghasilan setelah pensiun.
  • Bingung mengelola pesangon atau manfaat pensiun.
  • Tidak memiliki rencana keuangan yang jelas bersama pasangan.

Karena setiap orang memiliki kondisi finansial berbeda, solusi persiapan pensiun juga tidak dapat dibuat dengan pendekatan yang sama untuk semua orang.

Kekhawatiran Finansial Paling Umum Menjelang Pensiun

1. Takut Dana Pensiun Tidak Cukup

Salah satu kekhawatiran terbesar adalah kemungkinan dana pensiun habis sebelum kebutuhan hidup berhenti.

Masalahnya, banyak orang hanya menghitung berapa uang yang dibutuhkan untuk beberapa tahun pertama setelah pensiun. Padahal, masa pensiun bisa berlangsung jauh lebih lama.

Solusinya adalah membuat proyeksi kebutuhan finansial berdasarkan beberapa komponen, seperti:

  • kebutuhan pokok bulanan;
  • biaya tempat tinggal;
  • biaya kesehatan;
  • kebutuhan keluarga;
  • aktivitas sosial dan rekreasi;
  • pembayaran utang;
  • dana darurat;
  • inflasi;
  • serta kebutuhan tidak terduga.

Sebagai contoh, seseorang yang saat ini membutuhkan Rp10 juta per bulan tidak bisa begitu saja menganggap angka tersebut akan sama ketika pensiun. Harga kebutuhan hidup dapat berubah dari waktu ke waktu.

Karena itu, perencanaan sebaiknya menggunakan proyeksi jangka panjang, bukan sekadar melihat jumlah tabungan saat ini.

2. Khawatir Kehilangan Penghasilan Bulanan

Gaji memberikan rasa aman karena pemasukan datang secara rutin. Ketika pensiun, hilangnya gaji dapat menimbulkan tekanan psikologis sekaligus finansial.

Salah satu cara mengatasinya adalah membangun sumber penghasilan yang dapat menggantikan sebagian kebutuhan bulanan.

Sumber tersebut dapat berasal dari:

  • manfaat pensiun;
  • hasil investasi;
  • aset produktif;
  • bisnis;
  • pekerjaan paruh waktu;
  • konsultasi berdasarkan keahlian;
  • atau aktivitas produktif lainnya.

Tujuannya bukan selalu menghasilkan uang sebanyak ketika masih bekerja. Yang lebih penting adalah menciptakan arus kas yang cukup untuk membiayai kebutuhan secara berkelanjutan.

3. Masih Memiliki Utang Saat Memasuki Pensiun

Utang menjadi persoalan serius ketika penghasilan aktif berhenti. Cicilan rumah, kendaraan, kartu kredit, pinjaman pribadi, atau kewajiban lainnya dapat mengurangi ruang finansial selama pensiun.

Idealnya, karyawan mulai mengevaluasi seluruh utang beberapa tahun sebelum pensiun.

Buat daftar yang mencakup:

  1. Jenis utang.
  2. Sisa pokok.
  3. Bunga.
  4. Cicilan bulanan.
  5. Jangka waktu.
  6. Prioritas pelunasan.

Utang dengan bunga tinggi biasanya perlu mendapat perhatian lebih dahulu. Namun, keputusan pelunasan tetap harus mempertimbangkan kondisi kas dan kebutuhan dana pensiun.

Jangan sampai seluruh tabungan digunakan untuk melunasi utang sehingga tidak tersedia dana yang cukup untuk kebutuhan hidup setelah pensiun.

4. Takut Menghadapi Biaya Kesehatan

Kesehatan merupakan salah satu pengeluaran yang paling sulit diprediksi ketika memasuki usia lanjut.

Semakin bertambah usia, kebutuhan pemeriksaan kesehatan, obat-obatan, perawatan, atau layanan medis tertentu dapat meningkat. Karena itu, biaya kesehatan perlu menjadi bagian penting dari perencanaan pensiun.

Langkah yang dapat dilakukan antara lain memastikan perlindungan kesehatan tetap tersedia, memahami manfaat fasilitas kesehatan yang dimiliki, serta menyediakan dana khusus untuk kebutuhan medis yang tidak sepenuhnya ditanggung oleh perlindungan kesehatan.

Jangan mencampurkan seluruh dana kesehatan dengan dana untuk kebutuhan sehari-hari. Pemisahan tersebut membantu menjaga kondisi keuangan ketika muncul pengeluaran medis yang tidak direncanakan.

5. Khawatir Gaya Hidup Menurun

Pensiun tidak selalu berarti harus menurunkan kualitas hidup secara drastis. Namun, gaya hidup memang perlu disesuaikan dengan kondisi pemasukan.

Salah satu kesalahan umum adalah mempertahankan seluruh kebiasaan konsumsi ketika penghasilan sudah berubah.

Cobalah membedakan antara:

  • kebutuhan wajib;
  • kebutuhan penting;
  • kebutuhan yang dapat dikurangi;
  • dan pengeluaran yang sebenarnya tidak diperlukan.

Dengan cara ini, penyesuaian gaya hidup tidak terasa seperti kehilangan kebebasan. Justru, seseorang dapat mengetahui bagian mana dari pengeluaran yang benar-benar memberikan nilai bagi kehidupannya.

6. Belum Memiliki Dana Darurat yang Memadai

Dana pensiun tidak seharusnya menjadi satu-satunya sumber uang untuk menghadapi kondisi tidak terduga.

Dana darurat tetap diperlukan untuk kebutuhan seperti perbaikan rumah, kendaraan, keluarga, atau pengeluaran kesehatan tertentu.

Menjelang pensiun, dana darurat juga perlu ditempatkan pada instrumen yang relatif mudah diakses sesuai kebutuhan dan profil risiko. Jangan menempatkan seluruh dana pada aset yang sulit dicairkan ketika kebutuhan mendesak muncul.

7. Bingung Mengelola Pesangon atau Dana Pensiun

Menerima uang dalam jumlah besar ketika pensiun dapat menjadi tantangan tersendiri.

Tanpa rencana, seseorang bisa menggunakan dana tersebut terlalu cepat untuk membeli barang, membantu keluarga, membayar berbagai kebutuhan sekaligus, atau mengambil keputusan investasi yang terlalu berisiko.

Sebaiknya, dana pensiun tidak langsung digunakan sebelum kebutuhan utama dipetakan.

Buat pembagian berdasarkan prioritas:

  • kebutuhan hidup;
  • pelunasan utang;
  • dana kesehatan;
  • dana darurat;
  • investasi;
  • kebutuhan keluarga;
  • dan aktivitas yang ingin dilakukan saat pensiun.

Dengan struktur tersebut, uang pensiun memiliki fungsi yang jelas.

Cara Mengatasi Kekhawatiran Finansial Sebelum Pensiun

Mulai dengan Menghitung Kondisi Keuangan Saat Ini

Perencanaan pensiun harus dimulai dari kondisi nyata, bukan perkiraan.

Hitung seluruh aset, tabungan, investasi, utang, penghasilan, serta pengeluaran. Setelah itu, buat estimasi kebutuhan setelah pensiun.

Perbandingan antara aset yang tersedia dan kebutuhan masa depan akan membantu menunjukkan apakah persiapan saat ini sudah memadai atau masih terdapat kekurangan.

Buat Target Dana Pensiun

Setelah mengetahui kebutuhan bulanan, tentukan target dana yang ingin dicapai.

Target tersebut sebaiknya mempertimbangkan:

  • usia pensiun;
  • estimasi usia harapan hidup;
  • kebutuhan rumah tangga;
  • inflasi;
  • biaya kesehatan;
  • aset yang sudah dimiliki;
  • sumber penghasilan pasif;
  • serta kondisi keluarga.

Target yang spesifik lebih mudah dievaluasi dibandingkan sekadar memiliki keinginan untuk “menabung lebih banyak”.

Diversifikasi Sumber Penghasilan

Mengandalkan satu sumber pemasukan setelah pensiun dapat meningkatkan risiko finansial.

Jika memungkinkan, persiapkan beberapa sumber pendapatan. Misalnya, manfaat pensiun dapat digunakan untuk kebutuhan tertentu, sementara investasi atau bisnis menghasilkan arus kas tambahan.

Namun, diversifikasi bukan berarti mengambil semua jenis investasi. Instrumen yang dipilih harus disesuaikan dengan tujuan, jangka waktu, kebutuhan likuiditas, dan toleransi risiko.

Persiapkan Diri, Bukan Hanya Uangnya

Pensiun bukan sekadar persoalan berapa banyak uang yang tersedia.

Karyawan juga perlu mempersiapkan aktivitas setelah pensiun. Keahlian yang masih dapat digunakan, jaringan profesional, minat pribadi, bisnis, kegiatan sosial, dan aktivitas produktif dapat membantu menciptakan kehidupan setelah pensiun yang lebih bermakna.

Karena itu, persiapan sebaiknya mencakup aspek finansial sekaligus nonfinansial.

Pentingnya Program Persiapan Pensiun bagi Karyawan

Banyak karyawan mengetahui bahwa mereka perlu mempersiapkan pensiun, tetapi tidak tahu harus memulai dari mana. Di sinilah program persiapan pensiun dapat membantu memberikan kerangka yang lebih sistematis.

Program yang baik tidak hanya membahas tabungan atau investasi. Materinya dapat mencakup perencanaan keuangan, pengelolaan aset, kesehatan, kesiapan mental, aktivitas setelah pensiun, hingga perencanaan kehidupan bersama keluarga.

Perusahaan juga dapat menggunakan program semacam ini untuk membantu karyawan memahami perubahan yang akan terjadi menjelang masa pensiun.

Jika perusahaan ingin memberikan pembekalan yang lebih terstruktur, informasi mengenai program masa persiapan pensiun dapat menjadi salah satu referensi untuk mempelajari pendekatan persiapan pensiun secara lebih menyeluruh.

Apa yang Perlu Dipersiapkan 5 Tahun Sebelum Pensiun?

Lima tahun sebelum pensiun merupakan periode penting untuk mengevaluasi kesiapan secara lebih serius.

Evaluasi Aset dan Utang

Periksa kembali seluruh aset dan kewajiban. Hindari menambah utang konsumtif yang tidak memberikan manfaat jangka panjang.

Simulasikan Pendapatan Setelah Pensiun

Buat perkiraan pemasukan bulanan dari seluruh sumber yang tersedia. Kemudian bandingkan dengan kebutuhan rumah tangga.

Perkuat Dana Darurat

Pastikan tersedia likuiditas yang memadai untuk menghadapi kondisi tidak terduga tanpa harus menjual aset secara terburu-buru.

Evaluasi Investasi

Semakin dekat dengan masa pensiun, strategi investasi perlu dievaluasi kembali. Fokus tidak hanya pada potensi imbal hasil, tetapi juga risiko penurunan nilai dan kebutuhan likuiditas.

Diskusikan Rencana dengan Keluarga

Pasangan dan anggota keluarga yang berkaitan dengan kondisi finansial sebaiknya mengetahui rencana pensiun. Komunikasi sejak awal dapat mencegah perbedaan ekspektasi mengenai gaya hidup dan penggunaan aset.

Apa yang Perlu Dilakukan 1 Tahun Sebelum Pensiun?

Satu tahun sebelum pensiun, fokus utama sebaiknya beralih dari akumulasi semata menjadi kesiapan eksekusi.

Pastikan Anda mengetahui:

  • sumber penghasilan setelah pensiun;
  • estimasi pengeluaran bulanan;
  • status utang;
  • perlindungan kesehatan;
  • manfaat pensiun yang akan diterima;
  • aset yang tersedia;
  • dana darurat;
  • serta rencana aktivitas setelah pensiun.

Pada tahap ini, hindari membuat keputusan finansial besar secara terburu-buru. Jika membutuhkan bantuan, gunakan informasi dari sumber terpercaya atau konsultasikan kondisi dengan profesional yang kompeten.

Perusahaan juga dapat memberikan pembekalan melalui program masa persiapan pensiun agar karyawan memiliki waktu yang cukup untuk memahami berbagai aspek transisi menuju pensiun.

Peran Perusahaan dalam Membantu Karyawan Mempersiapkan Pensiun

Persiapan pensiun tidak harus menjadi tanggung jawab individu sepenuhnya. Perusahaan dapat membantu karyawan melalui edukasi dan program yang relevan.

Program persiapan dapat diberikan beberapa tahun sebelum usia pensiun sehingga karyawan memiliki waktu untuk melakukan penyesuaian.

Materi yang dapat diberikan mencakup:

  • literasi keuangan;
  • perencanaan dana pensiun;
  • pengelolaan utang;
  • pengelolaan aset;
  • perencanaan kesehatan;
  • kewirausahaan;
  • perencanaan aktivitas setelah pensiun;
  • serta kesiapan psikologis.

Pendekatan tersebut membuat persiapan pensiun lebih komprehensif daripada sekadar memberikan informasi mengenai administrasi pensiun.

Bagi organisasi yang sedang mencari referensi untuk menyusun pembekalan karyawan, program masa persiapan pensiun dari PensiunBahagia.com dapat dipertimbangkan sebagai salah satu pilihan untuk mendukung proses transisi tersebut.

Checklist Persiapan Finansial Menjelang Pensiun

Gunakan daftar berikut sebagai evaluasi awal:

  • Mengetahui total aset dan tabungan.
  • Menghitung seluruh utang.
  • Mengetahui kebutuhan bulanan setelah pensiun.
  • Memiliki dana darurat.
  • Menyiapkan dana kesehatan.
  • Mengetahui manfaat pensiun yang akan diterima.
  • Membuat proyeksi arus kas setelah pensiun.
  • Mengevaluasi portofolio investasi.
  • Mengurangi utang berbunga tinggi.
  • Mendiskusikan rencana pensiun dengan keluarga.
  • Menentukan aktivitas produktif setelah pensiun.
  • Mengikuti edukasi atau program masa persiapan pensiun yang relevan.

FAQ

Berapa lama sebaiknya persiapan finansial dilakukan sebelum pensiun?

Semakin awal semakin baik. Namun, jika masa pensiun sudah dekat, persiapan tetap dapat dilakukan dengan mengevaluasi aset, utang, pengeluaran, manfaat pensiun, dan kebutuhan masa depan secara menyeluruh.

Apa kekhawatiran finansial terbesar saat pensiun?

Salah satu yang paling umum adalah kekhawatiran kehabisan uang karena penghasilan aktif berhenti sementara kebutuhan hidup tetap berjalan. Risiko ini dapat dikurangi dengan membuat proyeksi kebutuhan dan sumber pemasukan sejak sebelum pensiun.

Apakah utang harus lunas sebelum pensiun?

Idealnya, beban utang dikurangi sebanyak mungkin sebelum penghasilan aktif berhenti. Namun, strategi pelunasan harus mempertimbangkan arus kas dan tidak menghabiskan seluruh dana yang dibutuhkan untuk hidup setelah pensiun.

Apakah investasi masih diperlukan setelah pensiun?

Investasi dapat tetap menjadi bagian dari strategi keuangan setelah pensiun, tetapi pemilihan instrumennya perlu mempertimbangkan tujuan, risiko, kebutuhan likuiditas, dan kondisi keuangan pribadi.

Mengapa biaya kesehatan perlu dimasukkan dalam perencanaan pensiun?

Karena kebutuhan kesehatan dapat berubah seiring usia dan sebagian pengeluaran mungkin tidak sepenuhnya ditanggung oleh fasilitas kesehatan yang tersedia. Menyiapkan dana serta perlindungan kesehatan dapat membantu mengurangi tekanan terhadap keuangan.

Apa manfaat mengikuti program persiapan pensiun?

Program persiapan pensiun dapat membantu peserta memahami berbagai aspek transisi dari dunia kerja menuju masa pensiun secara lebih terstruktur, termasuk aspek finansial, aktivitas setelah pensiun, dan kesiapan pribadi.

Mulai Persiapan Sebelum Terlambat

Masa pensiun yang nyaman bukan hanya ditentukan oleh jumlah uang yang berhasil dikumpulkan. Kesiapan juga dipengaruhi oleh kemampuan mengelola penghasilan, utang, aset, kesehatan, aktivitas, dan perubahan gaya hidup.

Jika Anda adalah karyawan yang sedang mendekati masa pensiun, mulailah dengan mengevaluasi kondisi finansial saat ini. Jangan menunggu sampai hari pensiun tiba untuk mencari tahu apakah persiapan sudah cukup.

Untuk perusahaan, pembekalan yang terstruktur dapat membantu karyawan menghadapi masa transisi dengan lebih siap. PensiunBahagia.com dapat menjadi referensi untuk mendapatkan informasi mengenai program masa persiapan pensiun.

Mengelola Utang Sebelum dan Sesudah Pensiun: Panduan Praktis

Memasuki masa pensiun seharusnya menjadi fase kehidupan yang lebih tenang. Namun, kondisi tersebut bisa berubah jika seseorang masih memiliki cicilan rumah, pinjaman pribadi, kartu kredit, atau utang lainnya. Beban pembayaran bulanan dapat mengurangi cashflow ketika penghasilan aktif mulai berkurang.

Karena itu, mengelola utang sebelum pensiun bukan sekadar soal melunasi pinjaman. Tujuan utamanya adalah memastikan kondisi keuangan tetap sehat sehingga kebutuhan hidup, kesehatan, keluarga, dan aktivitas setelah pensiun dapat dibiayai secara berkelanjutan.

Perencanaan yang dilakukan beberapa tahun sebelum pensiun memberi ruang untuk menentukan utang mana yang harus dilunasi lebih dahulu, mana yang masih dapat dipertahankan, dan bagaimana mengatur sumber dana setelah tidak lagi menerima penghasilan rutin seperti saat bekerja.

Mengapa Utang Perlu Dikelola Sebelum Pensiun?

Saat masih bekerja, cicilan biasanya dibayar dari gaji bulanan. Selama pendapatan relatif stabil, pembayaran utang mungkin terasa lebih mudah.

Situasinya dapat berubah ketika memasuki pensiun.

Pendapatan aktif dapat berkurang atau berhenti, sementara sejumlah pengeluaran justru tetap berjalan. Biaya tempat tinggal, makanan, transportasi, kesehatan, kebutuhan keluarga, hingga aktivitas sosial tetap membutuhkan dana.

Jika sebagian besar pendapatan pensiun digunakan untuk membayar cicilan, ruang finansial untuk kebutuhan lain menjadi semakin sempit.

Risiko tersebut semakin besar apabila seseorang memiliki beberapa jenis utang dengan bunga tinggi. Pembayaran minimum yang terus dilakukan tanpa strategi pelunasan dapat membuat utang bertahan lebih lama dan menggerus aset yang seharusnya digunakan untuk kehidupan setelah pensiun.

Oleh sebab itu, salah satu tujuan utama perencanaan pensiun adalah mengurangi kewajiban utang yang tidak produktif sebelum penghasilan aktif berakhir.

Jenis Utang yang Perlu Diperiksa Sebelum Pensiun

Langkah pertama adalah membuat daftar seluruh utang. Jangan hanya menghitung jumlah pokoknya, tetapi periksa juga bunga, tenor, cicilan bulanan, dan sisa waktu pembayaran.

Beberapa jenis utang yang umum dimiliki antara lain:

Kredit Pemilikan Rumah

KPR biasanya memiliki nilai pinjaman besar dan tenor panjang. Jika cicilan rumah masih berjalan menjelang pensiun, perhitungkan apakah pembayaran tersebut masih sesuai dengan kemampuan cashflow setelah pensiun.

KPR tidak selalu harus menjadi utang pertama yang dilunasi. Jika bunganya relatif rendah dan pembayaran masih aman, strategi mempertahankan cicilan bisa saja masuk akal.

Namun, jika cicilan menyerap porsi besar dari pendapatan yang diperkirakan diterima setelah pensiun, pelunasan lebih awal dapat menjadi salah satu prioritas.

Kartu Kredit

Utang kartu kredit perlu mendapat perhatian karena biaya bunga dan denda dapat membuat saldo berkembang apabila tidak dikelola dengan baik.

Jika memiliki saldo kartu kredit, prioritaskan pengurangan utang tersebut dan hindari menambah transaksi konsumtif yang tidak diperlukan.

Pinjaman Pribadi

Pinjaman tanpa agunan atau pinjaman pribadi biasanya memiliki struktur pembayaran tertentu dan dapat membebani cashflow bulanan.

Periksa sisa pokok, bunga, tenor, serta ketentuan pelunasan dipercepat. Informasi tersebut membantu menentukan apakah utang perlu segera diselesaikan atau dapat dibayar sesuai jadwal.

Utang untuk Kebutuhan Konsumtif

Utang yang digunakan untuk membeli barang konsumsi, liburan, gaya hidup, atau kebutuhan yang tidak menghasilkan nilai ekonomi perlu dievaluasi secara ketat.

Menjelang pensiun, kemampuan untuk menambah pendapatan biasanya tidak sama seperti saat masih aktif bekerja. Karena itu, utang konsumtif sebaiknya tidak menjadi bagian besar dari struktur keuangan.

Cara Memprioritaskan Pelunasan Utang

Tidak semua utang harus dilunasi dalam waktu bersamaan. Strategi yang lebih realistis adalah menentukan prioritas berdasarkan biaya, risiko, dan dampaknya terhadap cashflow.

1. Catat Seluruh Utang

Buat tabel sederhana yang berisi:

Jenis Utang Sisa Pokok Bunga Cicilan/Bulan Sisa Tenor Prioritas
Kartu kredit Rp15 juta Tinggi Rp1,5 juta 12 bulan Sangat tinggi
Pinjaman pribadi Rp40 juta Menengah Rp3 juta 18 bulan Tinggi
KPR Rp250 juta Lebih rendah Rp4 juta 5 tahun Evaluasi

Angka di atas hanya ilustrasi. Tujuannya adalah membuat seluruh kewajiban terlihat dalam satu tempat.

Tanpa daftar yang jelas, seseorang cenderung hanya mengingat cicilan yang paling sering dibayar tanpa memahami total kewajiban yang sebenarnya.

2. Prioritaskan Utang dengan Biaya Tinggi

Salah satu pendekatan yang umum digunakan adalah debt avalanche, yaitu membayar utang dengan bunga paling tinggi terlebih dahulu sambil tetap membayar kewajiban minimum pada utang lainnya.

Strategi ini dapat membantu mengurangi biaya bunga secara keseluruhan.

Misalnya, seseorang memiliki kartu kredit dengan bunga tinggi dan KPR dengan bunga yang lebih rendah. Secara matematis, tambahan dana untuk pelunasan dapat lebih efektif diarahkan ke utang dengan biaya bunga lebih tinggi.

3. Pertimbangkan Strategi Debt Snowball

Alternatif lainnya adalah debt snowball, yaitu melunasi utang dengan saldo terkecil terlebih dahulu.

Keunggulan strategi ini lebih bersifat psikologis. Ketika satu utang berhasil dilunasi, seseorang mendapatkan rasa pencapaian dan memiliki tambahan ruang cashflow untuk digunakan membayar utang berikutnya.

Strategi terbaik bergantung pada kondisi setiap orang. Jika biaya bunga menjadi perhatian utama, metode avalanche dapat dipertimbangkan. Jika motivasi dan konsistensi menjadi tantangan, snowball dapat menjadi pilihan.

4. Jangan Mengorbankan Dana Darurat

Kesalahan yang cukup umum adalah menggunakan seluruh tabungan untuk melunasi utang tanpa menyisakan dana darurat.

Padahal, menjelang dan setelah pensiun, kebutuhan tidak terduga tetap dapat muncul.

Karena itu, keputusan pelunasan utang perlu mempertimbangkan keseimbangan antara pengurangan utang dan ketersediaan kas.

Melunasi utang dengan cepat tetapi kemudian tidak memiliki dana untuk menghadapi kebutuhan mendesak dapat menciptakan masalah baru.

Berapa Utang yang Sebaiknya Masih Ada Saat Pensiun?

Tidak ada satu angka yang berlaku untuk semua orang.

Kemampuan seseorang menghadapi utang setelah pensiun dipengaruhi oleh beberapa faktor, seperti:

  • jumlah pendapatan pensiun;
  • nilai aset dan investasi;
  • biaya hidup bulanan;
  • jumlah cicilan;
  • tingkat bunga utang;
  • kebutuhan kesehatan;
  • tanggungan keluarga;
  • sumber pendapatan tambahan;
  • serta usia dan kondisi ekonomi rumah tangga.

Yang lebih penting adalah memastikan pembayaran utang tidak membuat cashflow bulanan menjadi terlalu ketat.

Buat simulasi sederhana:

Pendapatan setelah pensiun – kebutuhan hidup – cicilan – kebutuhan rutin lainnya = sisa cashflow

Jika hasilnya sangat kecil atau bahkan negatif, struktur utang perlu diperbaiki sebelum pensiun.

Buat Simulasi Cashflow Setelah Pensiun

Perencanaan utang tidak dapat dipisahkan dari perencanaan cashflow.

Misalnya, seseorang memperkirakan menerima pendapatan pensiun dan penghasilan tambahan sebesar Rp12 juta per bulan. Jika kebutuhan dasar mencapai Rp7 juta dan cicilan Rp4 juta, hanya tersisa Rp1 juta untuk kebutuhan lain dan kondisi darurat.

Situasi tersebut mungkin terlalu ketat.

Sebaliknya, jika cicilan dapat dikurangi menjadi Rp1,5 juta sebelum pensiun, ruang cashflow menjadi jauh lebih besar.

Simulasi seperti ini membantu seseorang melihat dampak nyata utang terhadap kehidupan setelah pensiun.

Strategi Mengurangi Utang 3–5 Tahun Sebelum Pensiun

Periode beberapa tahun sebelum pensiun merupakan waktu yang penting untuk melakukan restrukturisasi keuangan.

Tahun Pertama: Audit Keuangan

Mulailah dengan menghitung seluruh aset, pendapatan, pengeluaran, dan utang.

Cari tahu berapa total cicilan per bulan dan berapa banyak penghasilan yang digunakan untuk membayarnya.

Tahun Kedua: Fokus pada Utang Berbunga Tinggi

Setelah kondisi keuangan dipetakan, arahkan dana tambahan untuk mengurangi utang dengan biaya bunga tinggi.

Pada tahap ini, hindari menambah utang konsumtif baru.

Tahun Ketiga: Evaluasi Cicilan Besar

Tinjau kembali KPR, pinjaman kendaraan, atau pinjaman lainnya yang masih berjalan.

Hitung apakah utang tersebut akan selesai sebelum pensiun. Jika tidak, buat skenario pembayaran yang realistis.

Tahun Keempat: Bangun Likuiditas

Setelah utang mahal berkurang, perhatian dapat dialihkan untuk memperkuat dana darurat dan aset yang dapat digunakan untuk memenuhi kebutuhan setelah pensiun.

Jangan sampai seluruh sumber daya digunakan untuk membayar utang sementara kebutuhan kas tidak tersedia.

Tahun Kelima: Uji Kondisi Keuangan

Lakukan simulasi seolah-olah sudah pensiun.

Gunakan estimasi pendapatan pascapensiun dan pengeluaran aktual. Jika cashflow masih positif setelah cicilan, kondisi keuangan relatif lebih siap.

Jika tidak, masih tersedia waktu untuk melakukan penyesuaian.

Bagaimana Jika Masih Memiliki Utang Saat Sudah Pensiun?

Memiliki utang setelah pensiun bukan otomatis berarti kondisi keuangan buruk. Yang penting adalah apakah pembayaran utang masih berada dalam batas kemampuan.

Jika cicilan mulai mengganggu kebutuhan dasar, lakukan evaluasi.

Beberapa langkah yang dapat dipertimbangkan antara lain:

  1. menghentikan penambahan utang konsumtif;
  2. mengurangi pengeluaran yang tidak prioritas;
  3. mengevaluasi aset yang dapat menghasilkan pendapatan;
  4. mencari sumber pendapatan tambahan yang realistis;
  5. melakukan negosiasi atau restrukturisasi jika tersedia;
  6. memprioritaskan utang dengan biaya paling tinggi.

Jangan mengambil keputusan besar hanya berdasarkan keinginan untuk segera bebas utang. Perhatikan juga likuiditas dan kebutuhan jangka panjang.

Hindari Menutup Utang dengan Utang Baru

Salah satu jebakan yang perlu diperhatikan adalah menggunakan pinjaman baru untuk membayar pinjaman lama tanpa memperbaiki struktur keuangan.

Langkah tersebut hanya masuk akal jika refinancing atau konsolidasi benar-benar memberikan manfaat, misalnya biaya lebih rendah, tenor lebih sesuai, atau cicilan lebih terkendali.

Jika hanya memindahkan utang dari satu tempat ke tempat lain, masalah cashflow dapat tetap muncul.

Pisahkan Utang Produktif dan Konsumtif

Tidak semua utang memiliki karakteristik yang sama.

Utang produktif dapat digunakan untuk aset atau aktivitas yang berpotensi memberikan nilai ekonomi. Sementara itu, utang konsumtif digunakan untuk memenuhi kebutuhan yang manfaat ekonominya tidak berulang.

Menjelang pensiun, kemampuan mengambil risiko sebaiknya dievaluasi lebih hati-hati.

Fokus utama bukan lagi sekadar meningkatkan aset, tetapi memastikan aset dan pendapatan yang tersedia mampu mendukung kebutuhan hidup dalam jangka panjang.

Masukkan Pengelolaan Utang ke Dalam Program Persiapan Pensiun

Perencanaan pensiun yang komprehensif sebaiknya tidak hanya membahas investasi atau tabungan. Struktur utang juga harus menjadi bagian penting dari persiapan.

Salah satu opsi yang dapat dipelajari adalah program masa persiapan pensiun, terutama jika perusahaan atau individu membutuhkan pendekatan yang lebih terstruktur untuk mempersiapkan transisi dari kehidupan kerja menuju masa pensiun.

Program semacam ini dapat membantu peserta memahami aspek yang lebih luas, mulai dari kesiapan finansial hingga penyesuaian terhadap perubahan kehidupan setelah berhenti bekerja.

Bagi perusahaan, pembekalan sebelum pensiun juga dapat menjadi bagian dari upaya membantu karyawan menghadapi masa transisi secara lebih terencana. Informasi mengenai pendekatan tersebut dapat dipelajari melalui program masa persiapan pensiun dari PensiunBahagia.com.

PensiunBahagia.com juga dapat menjadi referensi bagi individu yang ingin memahami lebih jauh bagaimana persiapan menuju masa pensiun sebaiknya dilakukan secara menyeluruh, bukan hanya dengan menyiapkan dana.

Checklist Pengelolaan Utang Sebelum Pensiun

Gunakan checklist berikut untuk mengevaluasi kesiapan:

  • Semua utang sudah dicatat.
  • Sisa pokok setiap utang sudah diketahui.
  • Tingkat bunga setiap utang sudah diperiksa.
  • Total cicilan bulanan sudah dihitung.
  • Utang dengan bunga tinggi sudah ditentukan sebagai prioritas.
  • Tidak menambah utang konsumtif yang tidak diperlukan.
  • Dana darurat tetap tersedia.
  • Cicilan setelah pensiun sudah disimulasikan.
  • Sumber pendapatan setelah pensiun sudah dipetakan.
  • Rencana pelunasan utang memiliki target waktu.
  • Kondisi cashflow sudah diuji dengan skenario pengeluaran tidak terduga.

Checklist tersebut dapat digunakan secara berkala, misalnya setiap enam bulan atau ketika terjadi perubahan besar pada pendapatan dan pengeluaran.

Kesalahan yang Sering Terjadi Saat Mengelola Utang Menjelang Pensiun

Mengabaikan Utang Kecil

Utang dengan nominal kecil tetap perlu dicatat karena beberapa kewajiban kecil jika digabungkan dapat menghasilkan cicilan yang signifikan.

Terlalu Fokus Melunasi Utang

Bebas utang memang merupakan tujuan yang baik, tetapi jangan sampai seluruh aset likuid habis hanya untuk pelunasan.

Mengandalkan Pendapatan yang Belum Pasti

Rencana pensiun sebaiknya tidak terlalu bergantung pada sumber pendapatan tambahan yang belum jelas.

Menunda Perencanaan

Semakin dekat dengan usia pensiun, semakin sedikit waktu yang tersedia untuk memperbaiki kondisi keuangan.

Karena itu, program masa persiapan pensiun dapat menjadi salah satu sarana untuk mulai membahas aspek finansial dan nonfinansial sebelum transisi benar-benar terjadi.

Strategi Sederhana untuk Menjaga Cashflow Setelah Pensiun

Setelah memasuki pensiun, gunakan pendekatan yang konservatif terhadap arus kas.

Pisahkan pengeluaran menjadi tiga kategori:

Kebutuhan wajib: makanan, tempat tinggal, utilitas, kesehatan, dan cicilan.

Kebutuhan penting: transportasi, aktivitas keluarga, perawatan rumah, serta kebutuhan sosial.

Kebutuhan fleksibel: hiburan, perjalanan, pembelian barang yang tidak mendesak, dan pengeluaran gaya hidup.

Jika cashflow mengalami tekanan, pengeluaran fleksibel dapat dievaluasi terlebih dahulu sebelum mengurangi kebutuhan pokok.

Pada akhirnya, pengelolaan utang sebelum pensiun bukan hanya tentang mengejar status bebas cicilan. Fokus yang lebih penting adalah menciptakan cashflow yang sehat, fleksibel, dan mampu bertahan menghadapi perubahan pendapatan.

Semakin awal strategi tersebut dilakukan, semakin banyak pilihan yang tersedia. Dengan mengetahui posisi utang, menentukan prioritas pembayaran, mempertahankan dana darurat, dan melakukan simulasi cashflow, masa transisi menuju pensiun dapat dipersiapkan dengan lebih matang.

FAQ

Apakah semua utang harus lunas sebelum pensiun?

Tidak selalu. Kondisi setiap orang berbeda. Utang yang bunganya rendah dan cicilannya masih terjangkau mungkin dapat dipertahankan. Namun, utang dengan bunga tinggi atau cicilan yang berpotensi mengganggu kebutuhan hidup setelah pensiun sebaiknya menjadi prioritas.

Mana yang harus dilunasi lebih dulu, KPR atau kartu kredit?

Jika menggunakan pendekatan berdasarkan biaya bunga, utang dengan bunga lebih tinggi umumnya menjadi prioritas. Namun, keputusan akhir perlu mempertimbangkan sisa pokok, penalti pelunasan, kondisi cashflow, dan kebutuhan dana darurat.

Apakah boleh menggunakan tabungan pensiun untuk melunasi utang?

Keputusan tersebut harus dilakukan secara hati-hati. Jangan menghabiskan seluruh dana yang tersedia untuk melunasi utang tanpa mempertimbangkan kebutuhan hidup dan dana darurat setelah pensiun.

Kapan sebaiknya mulai mengurangi utang sebelum pensiun?

Semakin awal semakin baik. Idealnya, evaluasi dilakukan beberapa tahun sebelum pensiun sehingga masih tersedia waktu untuk mengurangi utang berbunga tinggi, memperbaiki cashflow, dan membangun cadangan dana.

Bagaimana jika masih memiliki cicilan ketika sudah pensiun?

Hitung kembali kemampuan membayar berdasarkan pendapatan aktual setelah pensiun. Jika cicilan terlalu besar, evaluasi pengeluaran, aset, sumber pendapatan tambahan, dan kemungkinan restrukturisasi yang tersedia.

Apakah persiapan pensiun hanya berkaitan dengan dana?

Tidak. Persiapan pensiun juga mencakup pengelolaan utang, cashflow, aktivitas setelah pensiun, kesiapan mental, kesehatan, hubungan sosial, dan rencana kehidupan setelah berhenti bekerja.

Mulai Persiapan Sebelum Masa Pensiun Tiba

Jangan menunggu sampai mendekati hari pensiun untuk mengetahui apakah kondisi keuangan sudah siap.

Mulailah dengan menghitung total utang, menyusun prioritas pelunasan, mengevaluasi cashflow, dan membuat simulasi kehidupan setelah pensiun.

Untuk perusahaan maupun individu yang ingin mendapatkan perspektif lebih terstruktur, pelajari program masa persiapan pensiun dan berbagai materi persiapan transisi menuju masa pensiun melalui PensiunBahagia.com.

Mulai dari evaluasi sederhana kondisi keuangan Anda hari ini. Mengetahui posisi utang adalah langkah awal untuk membuat keputusan yang lebih baik.

Cara Menyusun Anggaran Bulanan Pensiunan yang Realistis

Masa pensiun seharusnya menjadi periode untuk menikmati hasil kerja selama bertahun-tahun, bukan masa yang dipenuhi kekhawatiran karena pengeluaran tidak terkendali. Salah satu langkah penting yang perlu dipersiapkan adalah memiliki anggaran bulanan yang realistis dan sesuai dengan kondisi keuangan setelah tidak lagi menerima penghasilan aktif seperti sebelumnya.

Anggaran pensiunan memiliki karakteristik yang berbeda dari anggaran saat masih bekerja. Beberapa pengeluaran mungkin berkurang, seperti biaya transportasi ke kantor atau kebutuhan pakaian kerja. Namun, kebutuhan kesehatan, aktivitas keluarga, tempat tinggal, dan biaya hidup sehari-hari tetap harus diperhitungkan. Bahkan, sebagian biaya tersebut dapat meningkat seiring bertambahnya usia.

Karena itu, membuat anggaran pensiun tidak cukup hanya dengan menghitung berapa banyak uang yang tersedia. Anda perlu mengetahui prioritas pengeluaran, memperkirakan kebutuhan jangka panjang, menyediakan dana cadangan, dan memastikan sumber penghasilan pensiun mampu menopang gaya hidup yang dipilih.

Salah satu langkah yang dapat dilakukan sebelum memasuki masa pensiun adalah mengikuti program masa persiapan pensiun agar persiapan finansial, psikologis, dan kehidupan setelah pensiun dapat dilakukan secara lebih terarah.

Mengapa Anggaran Bulanan Penting bagi Pensiunan?

Ketika masih bekerja, seseorang biasanya memiliki pemasukan rutin dari gaji. Setelah pensiun, sumber pendapatan dapat berubah menjadi uang pensiun, hasil investasi, tabungan, bisnis, atau sumber penghasilan lainnya.

Perubahan tersebut membuat pengelolaan uang menjadi semakin penting.

Anggaran bulanan membantu pensiunan mengetahui:

  • Berapa kebutuhan hidup setiap bulan.
  • Pengeluaran apa yang wajib dibayar.
  • Pengeluaran apa yang dapat dikurangi.
  • Berapa dana yang perlu disiapkan untuk kesehatan.
  • Berapa jumlah dana cadangan yang tersedia.
  • Apakah pendapatan pensiun mencukupi kebutuhan.
  • Berapa dana yang masih dapat digunakan untuk rekreasi dan kegiatan sosial.

Tanpa anggaran yang jelas, pengeluaran kecil yang dilakukan berulang kali dapat menghabiskan sebagian besar pendapatan tanpa disadari.

Hitung Pendapatan Pensiun yang Benar-Benar Tersedia

Langkah pertama adalah menghitung seluruh sumber pemasukan setelah pensiun.

Jangan hanya memasukkan pendapatan yang sifatnya pasti. Pisahkan antara pemasukan tetap dan pemasukan yang nilainya dapat berubah.

Pendapatan tetap

Contohnya:

  • Uang pensiun bulanan.
  • Pendapatan sewa properti.
  • Anuitas.
  • Pendapatan rutin dari aset tertentu.

Pendapatan tidak tetap

Contohnya:

  • Hasil usaha.
  • Honor konsultasi.
  • Dividen.
  • Bunga atau hasil investasi.
  • Pendapatan dari pekerjaan paruh waktu.

Untuk membuat anggaran konservatif, kebutuhan pokok sebaiknya tidak bergantung sepenuhnya pada pendapatan yang tidak pasti.

Jika seseorang membutuhkan Rp8 juta per bulan untuk kebutuhan dasar, tetapi hanya memiliki pendapatan pensiun tetap Rp6 juta, maka terdapat selisih Rp2 juta yang harus dicari solusinya sebelum masa pensiun.

Kelompokkan Pengeluaran Berdasarkan Prioritas

Setelah mengetahui pemasukan, buat daftar seluruh pengeluaran. Cara paling mudah adalah membaginya menjadi beberapa kelompok.

1. Kebutuhan pokok

Kebutuhan pokok merupakan pengeluaran yang harus dipenuhi setiap bulan.

Contohnya:

  • Makanan dan minuman.
  • Listrik.
  • Air.
  • Internet dan telepon.
  • Transportasi.
  • Kebutuhan rumah tangga.
  • Biaya tempat tinggal.
  • Iuran lingkungan.

Prioritaskan kebutuhan yang benar-benar mendukung kehidupan sehari-hari.

2. Kesehatan

Kesehatan perlu mendapatkan perhatian khusus dalam anggaran pensiun.

Pengeluaran kesehatan dapat mencakup:

  • Premi atau iuran asuransi.
  • Obat-obatan.
  • Pemeriksaan rutin.
  • Konsultasi dokter.
  • Pemeriksaan laboratorium.
  • Perawatan gigi.
  • Biaya kesehatan yang tidak ditanggung asuransi atau fasilitas kesehatan.

Besarnya biaya kesehatan setiap orang tentu berbeda. Karena itu, jangan menggunakan satu angka yang dianggap berlaku untuk semua pensiunan.

Lebih baik melihat riwayat kesehatan pribadi dan keluarga serta kebutuhan yang diperkirakan muncul di masa depan.

3. Kewajiban keluarga

Sebagian pensiunan masih memiliki tanggungan keluarga. Misalnya, membantu anak yang masih kuliah, mendukung orang tua, atau memberikan bantuan kepada anggota keluarga lainnya.

Bantuan kepada keluarga sebaiknya tetap masuk ke dalam anggaran.

Namun, tentukan batas yang realistis agar kebutuhan finansial pribadi tidak terganggu.

4. Rekreasi dan gaya hidup

Pensiun bukan berarti seluruh uang harus digunakan untuk kebutuhan pokok.

Aktivitas seperti makan bersama keluarga, bepergian, hobi, olahraga, atau kegiatan komunitas juga dapat dimasukkan dalam anggaran.

Yang penting, pengeluaran tersebut disesuaikan dengan kemampuan keuangan.

Buat Anggaran Berdasarkan Kondisi Nyata

Kesalahan umum dalam membuat anggaran pensiun adalah menggunakan angka perkiraan tanpa melihat pengeluaran aktual.

Misalnya, seseorang memperkirakan kebutuhan makanan hanya Rp2 juta per bulan. Setelah memasuki masa pensiun, ternyata pengeluaran sebenarnya mencapai Rp2,8 juta karena harga bahan makanan, kebiasaan makan di luar, atau kebutuhan rumah tangga lainnya.

Untuk mendapatkan angka yang lebih realistis, catat pengeluaran selama beberapa bulan.

Gunakan catatan tersebut untuk mengetahui pola konsumsi sebenarnya.

Setelah itu, tentukan:

  1. Pengeluaran wajib.
  2. Pengeluaran yang dapat dikurangi.
  3. Pengeluaran yang dapat dihilangkan.
  4. Pengeluaran tahunan yang perlu dibagi menjadi anggaran bulanan.

Jangan Lupa Pengeluaran Tahunan

Tidak semua biaya muncul setiap bulan.

Contohnya:

  • Pajak kendaraan.
  • Pajak properti.
  • Perpanjangan dokumen.
  • Servis kendaraan.
  • Perawatan rumah.
  • Premi tahunan.
  • Biaya perjalanan.
  • Hadiah keluarga.
  • Kegiatan keagamaan atau sosial.

Kesalahan dalam mengelola pengeluaran tahunan dapat membuat anggaran bulanan terlihat aman, tetapi tiba-tiba mengalami kekurangan ketika tagihan besar muncul.

Salah satu cara mengatasinya adalah mengubah pengeluaran tahunan menjadi angka bulanan.

Sebagai contoh, jika kebutuhan tahunan diperkirakan Rp12 juta, Anda dapat mengalokasikan sekitar Rp1 juta per bulan ke pos khusus. Dengan begitu, ketika pengeluaran tersebut jatuh tempo, dananya sudah tersedia.

Siapkan Dana Cadangan

Dana cadangan berfungsi sebagai perlindungan ketika terjadi pengeluaran yang tidak direncanakan.

Untuk pensiunan, dana cadangan dapat digunakan ketika terjadi:

  • Perbaikan rumah mendadak.
  • Kerusakan kendaraan.
  • Kebutuhan kesehatan yang tidak terduga.
  • Bantuan keluarga dalam kondisi darurat.
  • Pengeluaran penting lainnya.

Dana cadangan sebaiknya dipisahkan dari uang untuk kebutuhan sehari-hari.

Tujuannya agar dana tersebut tidak mudah terpakai untuk konsumsi rutin.

Besarnya dana cadangan perlu disesuaikan dengan kondisi masing-masing orang, termasuk jumlah pengeluaran, sumber pendapatan, kondisi kesehatan, dan aset yang dimiliki.

Buat Contoh Anggaran Bulanan

Sebagai ilustrasi, seorang pensiunan memiliki pendapatan rutin Rp10 juta per bulan.

Anggaran sederhana dapat disusun seperti berikut:

Pos Pengeluaran Anggaran
Makanan dan kebutuhan rumah tangga Rp2.500.000
Listrik, air, internet, dan telepon Rp1.000.000
Transportasi Rp750.000
Kesehatan Rp1.000.000
Kewajiban keluarga Rp1.000.000
Rekreasi dan hobi Rp750.000
Dana untuk pengeluaran tahunan Rp1.000.000
Dana cadangan/investasi Rp2.000.000
Total Rp10.000.000

Angka tersebut hanyalah contoh, bukan standar yang harus diikuti semua pensiunan.

Setiap rumah tangga memiliki kebutuhan berbeda. Pensiunan yang masih memiliki cicilan rumah tentu mempunyai struktur anggaran berbeda dengan orang yang sudah memiliki rumah tanpa utang.

Bagaimana Jika Pengeluaran Lebih Besar daripada Pendapatan?

Jika simulasi menunjukkan bahwa pengeluaran lebih besar daripada pendapatan, jangan menunggu sampai pensiun untuk mengatasinya.

Cari tahu sumber masalahnya.

Misalnya, total kebutuhan mencapai Rp12 juta sementara pendapatan rutin hanya Rp9 juta. Selisih Rp3 juta harus ditangani melalui beberapa alternatif.

Kurangi pengeluaran yang tidak prioritas

Evaluasi biaya yang tidak wajib. Langganan yang jarang digunakan, gaya hidup mahal, atau pengeluaran konsumtif dapat dikurangi.

Lunasi kewajiban tertentu sebelum pensiun

Jika memungkinkan, persiapkan strategi untuk mengurangi utang sebelum memasuki masa pensiun. Namun, keputusan pelunasan tetap perlu disesuaikan dengan kondisi kas dan perencanaan keuangan secara keseluruhan.

Tambahkan sumber pendapatan

Sebagian orang tetap ingin aktif setelah pensiun. Kegiatan konsultasi, usaha kecil, pekerjaan berbasis keahlian, atau aktivitas produktif lainnya dapat menjadi sumber pemasukan tambahan jika sesuai dengan kondisi pribadi.

Sesuaikan target gaya hidup

Pensiun merupakan kesempatan untuk menentukan kembali prioritas. Tidak semua kebiasaan ketika masih bekerja harus dipertahankan dengan biaya yang sama.

Pisahkan Uang Berdasarkan Fungsi

Pengelolaan uang akan lebih mudah jika dana dipisahkan berdasarkan tujuan.

Misalnya:

Rekening kebutuhan rutin
Digunakan untuk membayar kebutuhan sehari-hari dan tagihan bulanan.

Dana kesehatan
Dialokasikan untuk biaya medis dan kebutuhan terkait kesehatan.

Dana pengeluaran tahunan
Digunakan untuk biaya yang tidak muncul setiap bulan.

Dana darurat
Tidak digunakan kecuali terjadi kondisi yang membutuhkan.

Dana gaya hidup
Digunakan untuk rekreasi, hobi, perjalanan, atau aktivitas sosial.

Pemisahan ini membantu mengurangi risiko menggunakan dana kesehatan atau dana darurat untuk kebutuhan konsumtif.

Evaluasi Anggaran Secara Berkala

Anggaran pensiun bukan dokumen yang dibuat sekali lalu dilupakan.

Kondisi keuangan dapat berubah karena inflasi, perubahan harga, kondisi kesehatan, perubahan kebutuhan keluarga, atau perubahan sumber pendapatan.

Lakukan evaluasi secara berkala.

Tanyakan:

  • Apakah pengeluaran aktual masih sesuai anggaran?
  • Pos mana yang mengalami kenaikan?
  • Apakah dana kesehatan masih mencukupi?
  • Apakah dana cadangan bertambah atau justru berkurang?
  • Apakah terdapat pengeluaran yang sebenarnya tidak diperlukan?
  • Apakah sumber pendapatan masih stabil?

Jika kondisi berubah, anggaran juga perlu disesuaikan.

Kesalahan yang Sering Terjadi Saat Membuat Anggaran Pensiun

Beberapa kesalahan berikut cukup sering terjadi.

Menganggap biaya hidup akan selalu sama

Harga barang dan jasa dapat berubah. Karena itu, anggaran perlu memiliki ruang untuk menghadapi kenaikan biaya.

Tidak memasukkan biaya kesehatan

Kesehatan sering dianggap sebagai pengeluaran tambahan, padahal dapat menjadi salah satu pos penting dalam masa pensiun.

Mengabaikan pengeluaran tahunan

Biaya yang hanya muncul sekali atau dua kali setahun tetap perlu diperhitungkan.

Terlalu optimistis terhadap investasi

Pendapatan dari investasi tidak selalu sama setiap periode. Hindari membuat kebutuhan pokok bergantung pada asumsi hasil investasi yang terlalu tinggi.

Tidak membicarakan anggaran dengan pasangan

Jika keuangan keluarga dikelola bersama, pasangan perlu mengetahui sumber pendapatan, pengeluaran, aset, kewajiban, serta rencana keuangan.

Persiapan Anggaran Sebaiknya Dimulai Sebelum Pensiun

Semakin dekat seseorang dengan masa pensiun, semakin penting melakukan simulasi kondisi keuangan secara realistis.

Jangan hanya bertanya, “Berapa uang yang saya punya?”

Pertanyaan yang lebih penting adalah:

“Apakah uang dan sumber pendapatan yang saya miliki mampu membiayai kehidupan yang saya inginkan setelah pensiun?”

Pertanyaan tersebut membantu mengubah persiapan pensiun dari sekadar mengumpulkan dana menjadi perencanaan kehidupan secara menyeluruh.

Bagi perusahaan maupun individu yang ingin mempersiapkan transisi menuju masa pensiun secara lebih terstruktur, program masa persiapan pensiun dapat menjadi salah satu referensi untuk memahami berbagai aspek yang perlu dipersiapkan.

Checklist Anggaran Bulanan Pensiunan

Sebelum memasuki masa pensiun, pastikan Anda sudah:

  • Menghitung seluruh sumber pendapatan setelah pensiun.
  • Mencatat pengeluaran rutin.
  • Menghitung kebutuhan kesehatan.
  • Memasukkan kewajiban keluarga.
  • Menghitung pengeluaran tahunan.
  • Menyiapkan dana cadangan.
  • Mengevaluasi utang dan cicilan.
  • Membuat simulasi dengan beberapa skenario.
  • Menentukan batas pengeluaran untuk gaya hidup.
  • Mengevaluasi anggaran secara berkala.

FAQ

Berapa persen pendapatan pensiun yang sebaiknya digunakan untuk kebutuhan bulanan?

Tidak ada satu persentase yang cocok untuk semua orang. Besarnya anggaran harus disesuaikan dengan kebutuhan pokok, kondisi kesehatan, tanggungan keluarga, tempat tinggal, utang, dan sumber pendapatan.

Apakah pensiunan masih perlu memiliki dana darurat?

Ya. Dana cadangan tetap penting karena kebutuhan tidak terduga dapat muncul kapan saja. Jumlahnya perlu disesuaikan dengan kondisi masing-masing rumah tangga.

Apakah biaya kesehatan harus dimasukkan setiap bulan?

Sebaiknya iya. Meskipun tidak selalu digunakan setiap bulan, membuat alokasi khusus membantu mengantisipasi biaya kesehatan yang sifatnya rutin maupun tidak terduga.

Bagaimana jika pendapatan pensiun tidak cukup untuk kebutuhan bulanan?

Evaluasi kembali seluruh pengeluaran dan pisahkan kebutuhan wajib dari kebutuhan yang dapat dikurangi. Jika masih terdapat kekurangan, pertimbangkan sumber pendapatan tambahan atau penyesuaian gaya hidup sebelum memasuki masa pensiun.

Apakah anggaran pensiun perlu dibuat bersama pasangan?

Sangat disarankan. Diskusi bersama pasangan membantu memastikan kedua pihak memahami kondisi keuangan, prioritas pengeluaran, aset, kewajiban, dan tujuan kehidupan setelah pensiun.

Kapan sebaiknya mulai membuat anggaran pensiun?

Semakin awal semakin baik. Dengan membuat simulasi beberapa tahun sebelum pensiun, seseorang masih memiliki waktu untuk memperbaiki pola pengeluaran, meningkatkan tabungan, mengelola utang, atau mencari sumber pendapatan tambahan.

Persiapan pensiun bukan hanya mengenai berapa besar dana yang terkumpul. Cara mengelola pengeluaran, menyesuaikan gaya hidup, menjaga produktivitas, dan mempersiapkan kehidupan setelah berhenti bekerja juga perlu diperhatikan.

Kenali lebih jauh berbagai aspek yang perlu dipersiapkan melalui program masa persiapan pensiun dari PensiunBahagia.com.

Hidup dari Bunga Deposito Saja — Masih Cukup di Era Inflasi Ini?

Deposito selalu terdengar seperti pilihan yang bijak dan aman. Simpan uang, terima bunga setiap bulan, hidup dari hasilnya. Tapi di era di mana inflasi tidak pernah berhenti berjalan, apakah formula itu masih sesederhana yang terdengar?

Saya pernah duduk bersama seorang pensiunan mantan kepala cabang bank. Ironisnya, justru orang yang paling paham tentang instrumen keuangan ini yang paling terkejut ketika kami menghitung bersama apakah bunga depositonya benar-benar cukup untuk membiayai hidupnya sepuluh tahun ke depan.

Hasilnya mengejutkan bahkan bagi dirinya sendiri. Bukan karena depositonya kecil, ia menyimpan jumlah yang cukup signifikan. Tapi karena kombinasi antara bunga yang lebih rendah dari inflasi, pajak atas bunga deposito, dan kenaikan kebutuhan hidup yang tidak pernah berhenti, angka yang terasa sangat cukup di hari pertama pensiun ternyata sudah tidak cukup lagi di tahun kedelapan.

Matematika Sederhana yang Jarang Dihitung Sampai Tuntas

Mari kita lihat angkanya secara jujur. Ini bukan soal aliran modal atau instrumen investasi yang rumit. Ini soal matematika sederhana yang kalau dihitung sampai tuntas, hasilnya cukup mengejutkan.

Angka-angka di atas mengungkapkan satu fakta yang tidak bisa diabaikan: bunga deposito Rp 500 juta hanya menghasilkan sekitar Rp 1,5 juta per bulan setelah pajak, sementara kebutuhan hidup minimum yang wajar berada di kisaran Rp 4 sampai 6 juta. Artinya, setiap bulan Anda harus mengambil dari tabungan pokok, dan tabungan pokok itu semakin mengecil seiring waktu.

Bukan hanya itu. Kebutuhan hidup di tahun kesepuluh akan jauh lebih tinggi dari tahun pertama karena inflasi terus berjalan. Sementara bunga deposito yang Anda terima tetap, bahkan bisa turun jika suku bunga acuan Bank Indonesia diturunkan di masa mendatang.

Bunga deposito bukan penghasilan yang tumbuh. Ia adalah hasil tetap dari modal yang nilainya diam, sementara kebutuhan hidup terus tumbuh setiap tahunnya. Ini adalah ketidakseimbangan struktural yang tidak bisa diselesaikan hanya dengan berhemat lebih ketat.

Tiga Masalah Struktural yang Membuat Strategi Deposito Tidak Cukup

Deposito adalah instrumen yang baik sebagai bagian dari strategi. Masalahnya muncul ketika ia menjadi satu-satunya strategi. Ada tiga masalah struktural yang membuat deposito tidak bisa berdiri sendiri sebagai penopang finansial selama 20 sampai 25 tahun masa pensiun.

Masalah pertama adalah efek negatif inflasi. Ketika inflasi lebih tinggi dari bunga bersih deposito, nilai riil simpanan Anda berkurang setiap tahun meski angka nominalnya tetap. Ini bukan teori, ini matematika yang bekerja diam-diam setiap hari.

Masalah kedua adalah pengambilan dari pokok. Ketika bunga tidak cukup untuk memenuhi kebutuhan bulanan, Anda mengambil dari modal. Modal yang berkurang menghasilkan bunga yang lebih kecil di periode berikutnya. Siklus ini terus berjalan dengan percepatan yang semakin tinggi seiring waktu.

Masalah ketiga adalah risiko suku bunga. Bunga deposito di Indonesia bergerak mengikuti kebijakan Bank Indonesia. Ketika suku bunga diturunkan, penghasilan dari deposito ikut turun. Pensiunan tidak punya kontrol atas ini, dan tidak bisa melakukan apa-apa kecuali menerima penghasilan yang lebih kecil dari yang diharapkan.

Deposito Sebagai Salah Satu Lapisan, Bukan Seluruh Fondasi

Ini bukan berarti deposito harus dihindari. Deposito adalah instrumen yang sangat berguna sebagai bagian dari strategi yang berlapis. Masalahnya bukan depositonya, tapi ketika deposito menjadi satu-satunya strategi karena tidak ada yang lain yang dibangun.

Strategi berlapis adalah kunci. Deposito tetap bisa menjadi bagian penting, tapi harus dilengkapi dengan sumber penghasilan aktif atau pasif yang bisa tumbuh seiring inflasi dan tidak bergantung pada kebijakan eksternal yang tidak bisa dikontrol.

“Saya pikir bunga deposito sudah cukup. Tapi di tahun kelima, saya sadar bahwa saya sudah mengambil dari pokok hampir setiap bulan dan tidak menyadarinya.”

— Peserta pelatihan, 63 tahun, mantan kepala cabang bank

Membangun Lapisan Kedua yang Bisa Tumbuh Bersama Kebutuhan

Lapisan penghasilan yang paling cocok melengkapi deposito untuk pensiunan adalah yang memiliki karakteristik berlawanan dengan deposito: bisa tumbuh seiring waktu, tidak tergantung pada kebijakan eksternal, dan sepenuhnya dalam kendali pemiliknya.

A Deposito sebagai bantalan dan cadangan darurat
Tetap pertahankan deposito, tapi repositioning fungsinya. Bukan sebagai sumber penghasilan utama, tapi sebagai cadangan untuk kebutuhan darurat dan penyangga ketika penghasilan digital sedang tidak optimal.
Keahlian puluhan tahun bisa dijual per jam atau per proyek. Tarif bisa disesuaikan setiap tahun mengikuti inflasi. Tidak ada pajak deposito, tidak ada ketergantungan pada suku bunga. Sepenuhnya dalam kendali Anda.
C Website sebagai mesin yang menarik klien 24 jam
Website yang dioptimalkan untuk Google menarik calon klien secara otomatis, bahkan ketika Anda sedang istirahat. Ini adalah infrastruktur yang sekali dibangun dengan baik, terus bekerja dengan biaya operasional yang sangat rendah.
D Konten atau produk digital yang menghasilkan secara pasif
E-book, panduan digital, atau kursus online yang dibuat satu kali bisa terus dibeli orang berulang kali. Ini adalah penghasilan yang paling mendekati bunga deposito dalam hal sifat pasifnya, tapi dengan potensi yang jauh lebih besar dan tidak terbatas oleh suku bunga.

Langkah Konkret Membangun Strategi Berlapis Sebelum Terlambat

  • 1 Hitung ulang apakah bunga deposito Anda benar-benar cukup setelah pajak dan inflasi
    Gunakan formula sederhana: (total deposito × bunga bersih setelah pajak) ÷ 12. Bandingkan dengan kebutuhan bulanan Anda yang diproyeksikan dengan kenaikan 5 persen per tahun selama 15 tahun. Angka yang Anda dapatkan akan menunjukkan seberapa besar celah yang perlu diisi.
  • 2 Tentukan satu keahlian yang akan menjadi sumber penghasilan aktif Anda
    Tidak harus keahlian yang paling keren atau paling teknis. Cukup yang paling dalam Anda kuasai dan paling jelas dibutuhkan orang lain. Dari satu keahlian itulah layanan, konten, dan website Anda akan dibangun secara organik.
  • 3 Mulai belajar membuat website sebagai infrastruktur penghasilan digital Anda
    Website adalah tempat di mana keahlian Anda bertemu dengan orang yang membutuhkannya, tanpa batas waktu dan tanpa batas wilayah. Belajar membuat website dengan platform WordPress tidak membutuhkan latar belakang teknis, dan dengan panduan yang tepat hasilnya bisa jadi dalam beberapa hari. Website ini yang akan bekerja bahkan ketika Anda sedang menikmati pagi hari tanpa tekanan.
  • 4 Optimalkan website agar ditemukan di Google tanpa iklan berbayar
    SEO organik adalah padanan digital dari deposito: sekali dibangun dengan baik, ia terus menghasilkan tanpa biaya tambahan yang signifikan. Memahami cara kerja Google, cara menulis konten yang menjawab pertanyaan spesifik audiens Anda, dan cara belajar membuat website yang teroptimasi sejak awal adalah investasi waktu dengan return yang sangat panjang dan tidak bergantung pada kebijakan siapa pun.
  • 5 Repositioning deposito menjadi pelindung, bukan sumber utama
    Dengan penghasilan digital yang menanggung kebutuhan rutin, deposito bisa berfungsi sebagai apa yang seharusnya: cadangan darurat yang dijaga keutuhannya untuk kebutuhan tak terduga di masa mendatang. Kombinasi ini memberikan ketenangan yang tidak bisa diberikan oleh deposito sendirian.

Di PanduanBelajar.com, program pelatihan website kami membantu karyawan dan profesional usia 45 ke atas membangun lapisan penghasilan digital yang bisa melengkapi dan memperpanjang ketahanan finansial di masa pensiun. Semua materi disampaikan dalam bahasa yang mudah dipahami, langkah demi langkah, tanpa asumsi latar belakang teknis, dengan hasil nyata: website yang sudah online dan kemampuan mandiri untuk mengisi serta mengembangkannya.

Bunga deposito adalah titik awal yang baik. Tapi satu-satunya strategi yang cukup kuat untuk 20 tahun ke depan adalah yang punya lebih dari satu sumber, dan setidaknya satu di antaranya bisa tumbuh seiring waktu.

Jawaban Jujur untuk Pertanyaan di Judul Ini

Apakah hidup dari bunga deposito saja masih cukup di era inflasi ini? Jawabannya jujur: sangat bergantung pada seberapa besar deposito Anda dan seberapa rendah kebutuhan hidup Anda. Untuk sebagian besar pensiunan dengan deposito dalam kisaran ratusan juta, jawabannya hampir pasti tidak, terutama ketika inflasi, pajak, dan kenaikan biaya kesehatan diperhitungkan secara bersamaan selama dua dekade.

Deposito adalah instrumen yang baik dan harus tetap ada dalam portofolio pensiun Anda. Tapi menjadikannya satu-satunya andalan adalah keputusan yang membutuhkan keberanian yang sangat tinggi, atau ketidaktahuan tentang matematika di baliknya. Keduanya adalah kondisi yang tidak harus Anda jalani ketika ada strategi yang lebih solid dan masih sangat bisa dibangun.

Inflasi dan Pensiun: Ancaman Diam yang Menggerus Simpanan Anda

Inflasi tidak pernah terasa menakutkan dalam satu hari. Ia bekerja diam-diam, konsisten, dan tanpa kompromi, sampai Anda menengok ke belakang dan menyadari betapa jauh daya beli simpanan Anda sudah merosot.

Coba ingat harga semangkuk bakso sepuluh tahun yang lalu. Atau tarif naik ojek, harga sewa rumah, biaya periksa ke dokter. Angkanya jauh berbeda dari hari ini, padahal rasanya baru kemarin. Itulah cara kerja inflasi: perlahan, tidak dramatis dalam sehari, tapi akumulasinya selama satu dekade terasa seperti gempa yang menggeser seluruh fondasi.

Bagi orang yang masih aktif bekerja, inflasi terasa lebih tertahankan karena ada gaji yang bisa ikut naik dari waktu ke waktu. Tapi bagi pensiunan yang mengandalkan simpanan dengan nilai tetap, inflasi bukan sekadar ketidaknyamanan. Ini adalah penguikis sistematis yang terus berjalan setiap hari selama 15 hingga 20 tahun masa pensiun.

Cara Inflasi Bekerja terhadap Simpanan yang Diam

Inilah yang jarang diperhitungkan secara konkret: inflasi tidak hanya membuat harga barang naik. Ia secara bersamaan mengecilkan nilai riil dari uang yang Anda simpan, meskipun jumlah angkanya di buku tabungan tetap sama.

Rp 500 juta yang Anda terima sebagai dana pensiun hari ini memiliki daya beli tertentu. Tapi dengan inflasi rata-rata 5 persen per tahun, daya beli uang itu tidak tetap. Ia menyusut setiap tahun secara konsisten, meski Anda tidak menggunakannya sekalipun.

Angkanya tidak berubah di rekening Anda. Tapi di dunia nyata, Rp 500 juta di tahun ke-20 pensiun hanya setara dengan kekuatan beli Rp 185 juta di hari pensiun Anda dimulai. Lebih dari separuhnya lenyap, bukan karena digunakan, tapi karena inflasi bekerja diam-diam selama dua dekade.

Simpanan yang tidak tumbuh adalah simpanan yang menyusut. Di dunia dengan inflasi 5 persen per tahun, diam adalah pilihan yang perlahan-lahan merugikan Anda setiap hari.

Mengapa Pensiunan Lebih Rentan dari yang Lain

Ketika masih aktif bekerja, ada mekanisme alami yang sebagian melindungi Anda dari inflasi. Gaji bisa naik setiap tahun. Tunjangan bisa disesuaikan. Bonus bisa menutup selisih. Tapi setelah pensiun, semua mekanisme itu berhenti.

Simpanan pensiun Anda adalah angka tetap. Sementara kebutuhan hidup tidak pernah berhenti tumbuh mengikuti inflasi. Hasil dari ketidakseimbangan itu adalah apa yang para ekonom sebut sebagai “risiko daya beli”, dan ini adalah salah satu ancaman terbesar bagi keamanan finansial jangka panjang para pensiunan.

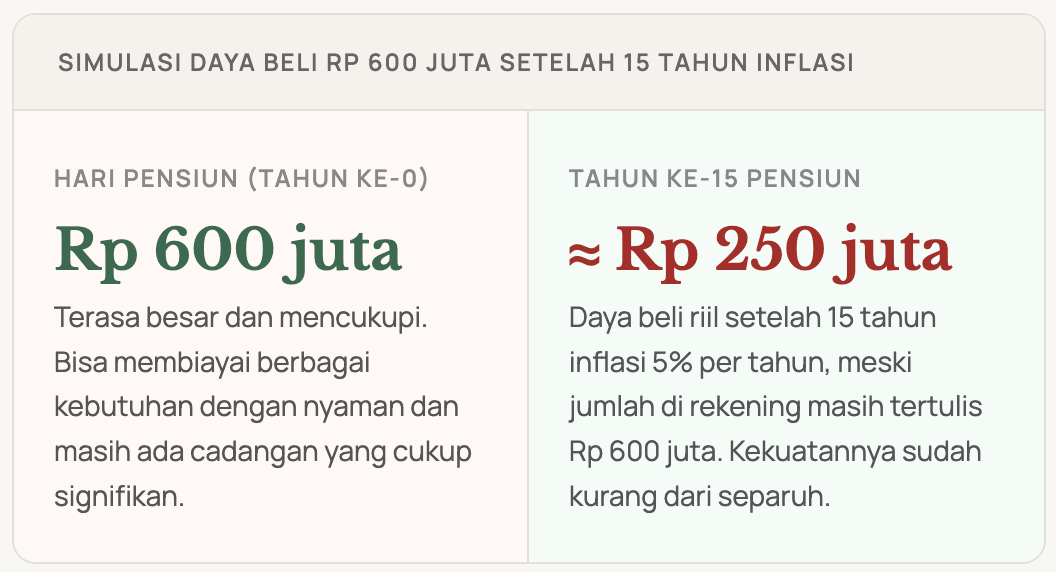
Bayangkan dua skenario seseorang yang pensiun hari ini dengan simpanan Rp 600 juta.

Dan ini belum memperhitungkan bahwa uangnya juga digunakan untuk membiayai kebutuhan hidup selama 15 tahun itu. Kombinasi antara pengeluaran rutin dan pengikisan daya beli oleh inflasi menciptakan tekanan ganda yang jauh lebih berat dari yang banyak orang bayangkan ketika pertama kali menerima uang pensiun.

Tiga Hal yang Memperparah Dampak Inflasi pada Masa Pensiun

Inflasi sendiri sudah cukup berat. Tapi ada tiga faktor yang secara konsisten memperburuk dampaknya bagi pensiunan yang tidak memiliki strategi mitigasi.

Pertama adalah biaya kesehatan yang naik lebih cepat dari inflasi umum. Kenaikan harga obat-obatan, tarif rumah sakit, dan biaya tindakan medis rata-rata tumbuh lebih tinggi dari inflasi konsumen. Bagi pensiunan yang kebutuhan kesehatannya semakin intensif seiring bertambahnya usia, ini adalah pengganda yang sangat signifikan.

Kedua adalah gaya hidup yang tidak berubah tapi biayanya terus naik. Kebutuhan pokok seperti listrik, air, internet, bahan makanan, dan transportasi terus mengikuti inflasi tanpa bisa dinegosiasikan. Semakin lama masa pensiun berlangsung, semakin besar akumulasi kenaikan yang harus ditanggung dari simpanan yang nilainya stagnan.

Ketiga adalah tidak adanya lindung nilai terhadap inflasi. Simpanan di rekening tabungan biasa menghasilkan bunga yang hampir selalu di bawah inflasi. Artinya, bukan hanya daya beli yang stagnan, bahkan dalam pengertian riil, nilai simpanan itu berkurang setiap tahun meski bunganya terus dikreditkan.

“Yang paling mengejutkan bukan bahwa uang saya habis. Yang mengejutkan adalah betapa cepatnya, padahal saya tidak merasa boros sama sekali.”

Satu-satunya Cara Mengalahkan Inflasi: Penghasilan yang Terus Tumbuh

Tidak ada cara untuk menghentikan inflasi. Tapi ada cara untuk tidak menjadi korbannya secara pasif: memiliki sumber penghasilan yang terus aktif mengisi apa yang inflasi kikis setiap tahunnya.

Inilah mengapa membangun aset digital sebelum pensiun bukan kemewahan, melainkan strategi perlindungan finansial yang sangat konkret. Website yang menghasilkan dari jasa konsultasi, penjualan produk, konten berbayar, atau program afiliasi adalah contoh sumber penghasilan yang bisa terus berjalan meski Anda tidak hadir secara fisik setiap hari.

Yang membuat ini relevan secara langsung terhadap ancaman inflasi adalah sifat alaminya: penghasilan dari bisnis digital bisa tumbuh seiring waktu, berbeda dengan nilai nominal simpanan yang stagnan. Ketika harga barang naik, tarif jasa Anda pun bisa disesuaikan. Ketika konten Anda semakin banyak, pengunjung organik dari Google semakin bertambah. Tidak ada mekanisme serupa yang dimiliki oleh tabungan biasa.

Langkah Konkret Membangun Pelindung Inflasi Sebelum Pensiun

  • 1 Pahami celah inflasi dalam rencana pensiun Anda
    Hitung berapa pengeluaran bulanan Anda saat ini, lalu proyeksikan dengan kenaikan 5 persen per tahun selama 15 tahun ke depan. Selisih antara proyeksi pengeluaran di tahun ke-15 dengan bunga simpanan yang Anda dapatkan adalah angka yang harus Anda tutup dengan penghasilan aktif atau pasif.
  • 2 Mulai belajar membuat website sejak masih aktif bekerja
    Website adalah salah satu aset paling efisien untuk menciptakan penghasilan yang bisa mengimbangi inflasi dalam jangka panjang. Belajar membuat website dengan platform WordPress tidak memerlukan kemampuan coding dan bisa dikuasai dalam hitungan hari dengan panduan yang tepat. Makin cepat dimulai, makin besar manfaat yang bisa dipetik sebelum tekanan inflasi benar-benar terasa.
  • 3 Kemas keahlian Anda menjadi produk atau layanan digital
    Keahlian yang Anda miliki selama puluhan tahun karier adalah modal yang tidak tergerus inflasi. Justru sebaliknya, nilai keahlian cenderung naik seiring waktu. Kemas dalam bentuk jasa konsultasi, kursus, panduan digital, atau konten berbayar yang bisa diakses siapa saja melalui website Anda.
  • 4 Optimalkan website agar ditemukan di Google secara organik
    Penghasilan dari website yang bersumber dari pencarian organik Google tidak bergantung pada iklan berbayar yang terus memakan biaya. Memahami dasar SEO, menulis konten yang relevan, dan membangun otoritas di bidang keahlian Anda adalah investasi waktu yang hasilnya terus berakumulasi tanpa biaya tambahan, persis kebalikan dari inflasi yang terus menggerus tanpa bisa dihentikan.

Di PanduanBelajar.com, kami memandu karyawan dan profesional usia 45 ke atas untuk membangun website dan aset digital yang bisa menjadi sumber penghasilan aktif di masa pensiun. Program pelatihan kami dirancang khusus agar dapat diikuti oleh siapa saja tanpa latar belakang teknis, dengan bahasa yang sederhana, langkah yang sistematis, dan hasil yang nyata: sebuah website profesional yang siap menghasilkan.

Karena ancaman terbesar dari inflasi bagi pensiunan bukan ketidaktahuan soal inflasi itu sendiri, melainkan tidak adanya strategi aktif untuk melawannya. Dan strategi terbaik selalu dimulai sebelum krisis tiba, bukan sesudahnya.

Inflasi Tidak Bisa Dihentikan — Tapi Dampaknya Bisa Diatasi

Tidak ada yang bisa mengontrol inflasi. Tidak ada yang bisa menegosiasikan kenaikan harga bahan pokok atau tarif listrik. Tapi ada yang sepenuhnya dalam kendali Anda: seberapa siap Anda menghadapinya sebelum masa pensiun datang.

Pensiunan yang memiliki sumber penghasilan aktif dari bisnis atau website tidak kebal dari inflasi, tapi mereka punya mekanisme penyeimbang yang tidak dimiliki mereka yang hanya mengandalkan simpanan. Ketika harga naik, penghasilan mereka bisa naik. Ketika kebutuhan bertambah, mereka masih punya alat untuk memenuhinya tanpa harus menggerus simpanan pokok.

Dua puluh tahun adalah waktu yang sangat panjang untuk dibiarkan berlalu tanpa strategi. Dan strategi terbaik selalu terasa mudah ketika dimulai jauh sebelum dibutuhkan, dan selalu terasa berat ketika baru dimulai saat sudah mendesak.

Mengapa Banyak Pensiunan Terpaksa Kembali Bekerja (Dan Cara Mencegahnya)

Pensiun seharusnya menjadi hadiah atas puluhan tahun kerja keras. Tapi bagi jutaan orang, ia berubah menjadi jeda singkat sebelum terpaksa kembali ke dunia kerja yang sudah mereka tinggalkan.

Ada sesuatu yang terasa berat dalam frasa “terpaksa kembali bekerja”. Bukan soal bekerja itu sendiri, karena banyak pensiunan yang memilih tetap aktif dan produktif dengan senang hati. Yang terasa berat adalah kata “terpaksa”. Ketika pilihan itu bukan karena ingin, melainkan karena tidak ada pilihan lain.

Ini bukan skenario langka. Di berbagai negara termasuk Indonesia, tren pensiunan yang kembali ke dunia kerja terus meningkat, dan sebagian besar alasannya bermuara pada satu titik yang sama: keuangan yang tidak disiapkan dengan cukup sebelum hari pensiun tiba.

Selisih antara 5 sampai 7 tahun ketahanan dana dan 20 tahun harapan hidup itu adalah celah nyata yang harus diisi. Dan ketika tidak ada yang mengisi celah itu sebelum pensiun, satu-satunya solusi yang tersisa adalah kembali bekerja, dengan kondisi pasar kerja yang sudah sangat berbeda dan tidak selalu berpihak pada usia 60-an ke atas.

Lima Alasan Utama Pensiunan Terpaksa Kembali Bekerja

Memahami mengapa ini terjadi adalah langkah pertama untuk memastikan Anda tidak mengalaminya. Setiap alasan di bawah ini bisa dicegah, tapi hanya jika diantisipasi cukup awal.

01 Dana pensiun habis lebih cepat dari perkiraan
Inflasi menggerus daya beli setiap tahun. Apa yang cukup untuk hidup nyaman di tahun pertama pensiun menjadi tidak cukup di tahun keenam atau ketujuh. Banyak yang tidak memperhitungkan kenaikan biaya hidup ini dalam kalkulasi awal mereka.
02 Biaya kesehatan yang tidak terduga dan terus membesar
Di atas usia 60, pengeluaran kesehatan bisa melonjak dua hingga tiga kali lipat. Kondisi kronis, obat-obatan rutin, prosedur medis yang tidak ditanggung penuh asuransi, semuanya menggerus tabungan dengan kecepatan yang tidak pernah diantisipasi.
03 Tidak ada sumber penghasilan di luar tabungan
Inilah inti dari masalah. Ketika satu-satunya sumber finansial adalah tabungan yang nilainya tetap sementara kebutuhan terus bertumbuh, habisnya hanya soal waktu. Tanpa aliran penghasilan aktif atau pasif, tidak ada mekanisme pengisian ulang.
04 Membantu kebutuhan keluarga yang tidak direncanakan
Biaya pernikahan anak, membantu pendidikan cucu, atau menanggung kebutuhan anggota keluarga yang membutuhkan adalah situasi yang tidak selalu bisa diprediksi. Tanpa bantalan penghasilan aktif, setiap pengeluaran mendadak langsung memotong tabungan pokok.
05 Kehilangan identitas dan tujuan hidup setelah pensiun
Ini alasan yang jarang diakui tapi nyata. Banyak pensiunan kembali bekerja bukan semata-mata karena uang, tapi karena kehilangan rasa memiliki tujuan. Mereka rindu dihargai, dibutuhkan, dan merasa berkontribusi. Tanpa aktivitas bermakna, banyak yang memilih kembali ke lingkungan kerja meski kondisi finansial belum kritis.

Dari kelima alasan itu, empat yang pertama punya satu solusi yang sama: membangun sumber penghasilan yang terus berjalan sebelum pensiun tiba. Dan alasan kelima terselesaikan sendiri ketika seseorang punya bisnis atau proyek digital yang membuat mereka tetap aktif dan merasa berguna.

Dua Jalan yang Terbuka Sebelum Hari Pensiun Anda

Setiap karyawan yang mendekati pensiun pada dasarnya sedang berdiri di persimpangan. Dua jalan ada di depan, dan pilihan yang diambil hari ini akan sangat menentukan seperti apa kehidupan 10 hingga 15 tahun ke depan akan terasa.

“Saya tidak menyesal kembali bekerja. Yang saya sesali adalah tidak menyiapkan sesuatu yang bisa menghasilkan tanpa harus kembali ke kantor orang lain.”

— Peserta pelatihan, 64 tahun, mantan supervisor pabrik

Website: Pilihan Paling Realistis untuk Mencegah Skenario Itu

Di antara berbagai opsi membangun penghasilan tambahan, website adalah yang paling cocok dengan ritme dan realita hidup seorang pensiunan. Tidak ada jam kantor yang kaku. Tidak ada atasan. Tidak ada tekanan fisik yang menguras tenaga. Hanya Anda, keahlian yang sudah Anda miliki selama puluhan tahun, dan sebuah platform digital yang bisa menjangkau siapa saja di seluruh Indonesia.

Seorang pensiunan dengan website yang sudah berjalan bisa menawarkan jasa konsultasi di bidangnya, menjual panduan atau e-book dari pengalaman bertahun-tahun, membangun toko online untuk produk yang dibuat sendiri atau bersama pasangan, atau menghasilkan dari konten dan program afiliasi yang relevan dengan keahliannya.

Yang paling penting adalah memulainya sebelum pensiun tiba. Website yang dibangun dua tahun sebelum pensiun punya waktu tumbuh, mendapatkan kepercayaan dari Google, dan menghasilkan klien pertama sebelum tekanan finansial datang. Ini berbeda secara fundamental dengan website yang baru dibuat di tengah kecemasan tahun ketiga atau keempat pensiun.

Langkah Nyata yang Bisa Dimulai Sekarang

  • 1 Hitung jujur: berapa tahun dana pensiun Anda akan bertahan
    Ambil estimasi total dana pensiun Anda. Bagi dengan pengeluaran bulanan saat ini, ditambah kenaikan 5 persen per tahun untuk inflasi. Jika hasilnya kurang dari 15 tahun, Anda sudah tahu seberapa mendesak langkah selanjutnya perlu diambil.
  • 2 Tentukan satu keahlian yang ingin Anda jadikan sumber penghasilan digital
    Tidak perlu sempurna dan tidak perlu unik. Cukup satu hal yang Anda kuasai lebih baik dari kebanyakan orang dan ada pasar yang membutuhkannya. Dari titik itulah website dan strategi digital Anda akan dibangun.
  • 3 Mulai belajar membuat website sekarang, saat Anda masih aktif dan tidak terdesak
    Ini keputusan yang dampaknya paling besar. Belajar membuat website dalam kondisi tenang dan terstruktur menghasilkan kemampuan yang nyata dan website yang benar-benar bisa digunakan. Berbeda jauh dengan belajar dalam kondisi panik ketika tabungan sudah mulai mengkhawatirkan. Platform WordPress dirancang agar siapa saja bisa menggunakannya, termasuk mereka yang sama sekali tidak punya latar belakang teknis.
  • 4 Pelajari cara membuat website yang bisa ditemukan di Google
    Memiliki website saja tidak cukup. Website yang tidak muncul di hasil pencarian sama saja tidak ada bagi calon klien atau pembeli. Memahami dasar SEO, cara menulis konten yang relevan, dan cara menghubungkan website ke WhatsApp adalah keterampilan yang bisa dipelajari tanpa keahlian teknis dan memberikan dampak langsung pada penghasilan yang dihasilkan.
  • 5 Bangun momentum sebelum pensiun, bukan setelahnya
    Website yang punya konten, punya pengunjung, dan sudah pernah menghasilkan klien pertama sebelum hari pensiun tiba adalah aset yang sangat berbeda dari website baru yang masih kosong. Momentum itu tidak bisa dibeli, hanya bisa dibangun dengan waktu.

Program pelatihan website di PanduanBelajar.com dirancang khusus untuk karyawan dan profesional usia 45 ke atas yang ingin membangun aset digital sebelum pensiun. Seluruh materi disampaikan dalam bahasa sehari-hari yang mudah dipahami, tanpa asumsi latar belakang teknis, dan selalu disertai praktik langsung sehingga setiap peserta keluar dengan website yang sudah jadi dan kemampuan mengelolanya secara mandiri.

Dari menentukan nama domain, memilih hosting, mendesain tampilan, membuat halaman layanan atau produk, mengoptimalkan untuk Google, hingga menghubungkan ke WhatsApp dan media sosial, semua dipandu secara sistematis dengan satu tujuan: website Anda menjadi aset penghasilan nyata yang mendukung masa pensiun yang lebih tenang dan lebih mandiri.

Pensiun yang Benar-Benar Merdeka Itu Bisa Direncanakan

Kembali bekerja setelah pensiun karena ingin adalah hak dan pilihan yang sah. Ada banyak pensiunan yang memilih tetap aktif bukan karena terpaksa tapi karena merasa lebih hidup ketika punya proyek dan tujuan. Tidak ada yang salah dengan itu.

Yang ingin kita hindari adalah kembali bekerja karena tidak punya pilihan lain. Karena tabungan sudah menipis, karena biaya kesehatan menggerus simpanan, karena tidak ada aliran penghasilan lain yang bisa menopang kebutuhan sehari-hari.

Perbedaan antara dua skenario itu hampir selalu ditentukan oleh keputusan yang diambil jauh sebelum hari pensiun, bukan pada hari itu sendiri. Dan salah satu keputusan paling berdampak yang bisa diambil hari ini adalah mulai membangun aset digital yang akan terus bekerja untuk Anda, bahkan ketika Anda sudah tidak lagi bekerja untuk orang lain.

Hidup 20 Tahun Lagi Setelah Pensiun — Apakah Tabungan Anda Cukup?

Dua puluh tahun bukan waktu yang sebentar. Itu cukup panjang untuk melihat anak Anda menikah, menimang cucu, dan menyaksikan dunia berubah berkali-kali. Tapi apakah tabungan yang Anda kumpulkan cukup untuk menemani seluruh perjalanan itu?

Ada momen yang cukup menggetarkan ketika saya pertama kali menghitung angka ini dengan jujur. Bukan untuk diri sendiri, tapi untuk seorang peserta pelatihan berusia 52 tahun yang baru saja tahu bahwa perusahaannya menawarkan program pensiun dini. Ia duduk dengan tenang, menyebutkan jumlah dana pensiun yang akan diterimanya, lalu kami mulai menghitung bersama.

Sepuluh menit kemudian, ekspresinya berubah. Bukan panik, tapi seperti seseorang yang baru saja menyadari sesuatu yang seharusnya sudah ia pikirkan jauh-jauh hari sebelumnya. Dana yang terlihat besar di atas kertas ternyata hanya cukup untuk tujuh tahun, bukan dua puluh.

Dan ia masih dalam kondisi sehat, aktif, dan diperkirakan akan hidup hingga usia 75 atau lebih.

Mengapa 20 Tahun Adalah Angka yang Harus Anda Ambil Serius

Harapan hidup rata-rata penduduk Indonesia terus meningkat. Seseorang yang hari ini berusia 55 tahun dan dalam kondisi kesehatan yang cukup baik sangat mungkin hidup hingga usia 75, 78, bahkan 80 tahun. Itu berarti ada jendela waktu 20 hingga 25 tahun yang harus ditopang setelah gaji terakhir diterima.

Dua puluh tahun terdengar seperti waktu yang sangat lama. Dan memang demikianlah kenyataannya. Ini bukan sekadar angka statistik. Ini adalah panjang waktu yang nyata, dengan kebutuhan nyata yang terus bertumbuh seiring usia.

Hitung dengan Jujur: Berapa Lama Tabungan Anda Bertahan

Berikut simulasi sederhana yang bisa menjadi cermin. Ini bukan angka pasti, tapi gambaran yang cukup mendekati realita yang dihadapi sebagian besar karyawan Indonesia saat memasuki masa pensiun.

Semua simulasi di atas sudah memperhitungkan inflasi rata-rata 5 persen per tahun. Hasilnya konsisten: bahkan dengan dana pensiun yang terlihat besar, tanpa sumber penghasilan tambahan, tabungan akan habis jauh sebelum 20 tahun berlalu.

Celah 10 hingga 13 tahun itu bukan sesuatu yang bisa ditutup dengan berhemat lebih ketat. Satu-satunya cara menutupnya adalah dengan membangun sumber penghasilan baru yang terus mengalir bahkan setelah gaji terakhir diterima.

Tiga Ilusi yang Membuat Orang Salah Hitung

Banyak karyawan yang sebetulnya sudah pernah memikirkan soal ini, tapi tetap berakhir dengan kalkulasi yang keliru. Biasanya karena terjebak dalam salah satu dari tiga ilusi berikut.

Ilusi pertama adalah angka besar terasa cukup. Ketika menerima Rp 700 juta atau Rp 1 miliar sekaligus, angka itu terasa sangat besar. Sulit membayangkan uang sebanyak itu bisa habis. Tapi waktu bekerja dengan cara yang berbeda dari perasaan. Dua puluh tahun, dengan inflasi, biaya kesehatan yang naik, dan kehidupan yang terus berjalan, adalah penguji yang tidak kenal kompromi.

Ilusi kedua adalah biaya hidup akan turun setelah pensiun. Kenyataannya, pengeluaran di tahun-tahun awal pensiun sering justru meningkat karena lebih banyak waktu untuk aktivitas, perjalanan, dan kesenangan yang dulu tidak sempat dinikmati. Sementara di fase berikutnya, biaya kesehatan mengambil alih dan tidak kalah besarnya.

Ilusi ketiga adalah anak-anak akan membantu. Mungkin iya, mungkin tidak. Tapi menggantungkan rencana keuangan 20 tahun pada kemampuan dan kesediaan orang lain, termasuk anak sendiri, adalah fondasi yang terlalu rapuh untuk dijadikan andalan.

Aset Digital: Penghasilan yang Terus Bekerja Tanpa Anda Harus Selalu Hadir

Solusi untuk celah 10 hingga 13 tahun itu tidak datang dari satu sumber tunggal. Tapi ada satu jenis aset yang secara konsisten terbukti cocok untuk pensiunan: aset digital, khususnya website yang dibangun di atas keahlian nyata.

Website bukan sekadar halaman di internet. Bagi pensiunan yang membangunnya dengan strategi, website adalah mesin penghasilan yang bekerja tanpa jam kerja, tanpa sewa tempat, dan tanpa batas wilayah. Seorang pensiunan di Yogyakarta bisa menerima klien dari Medan, Makassar, atau bahkan dari luar negeri, hanya karena websitenya muncul di hasil pencarian Google ketika seseorang mencari keahliannya.

Yang membuat ini relevan bagi karyawan 50+ adalah kenyataan bahwa membangunnya tidak memerlukan kemampuan teknis tinggi. Platform WordPress, yang menopang lebih dari 40 persen website di seluruh dunia, dirancang agar siapa saja bisa menggunakannya. Belajar membuat website dengan panduan yang tepat kini bisa dilakukan dalam hitungan hari, bukan bulan, bahkan oleh mereka yang belum pernah sama sekali berurusan dengan dunia digital sebelumnya.

Langkah Konkret Mengisi Celah yang Ada

  • 1 Hitung celah Anda sendiri hari ini
    Ambil perkiraan total dana pensiun Anda. Bagi dengan pengeluaran bulanan ditambah kenaikan 5 persen per tahun. Bandingkan hasilnya dengan usia yang Anda targetkan. Angka itu akan memberi tahu seberapa besar celah yang perlu diisi dan seberapa cepat Anda perlu bergerak.
  • 2 Identifikasi satu keahlian yang bisa dijual secara digital
    Tidak perlu keahlian yang luar biasa. Cukup sesuatu yang Anda kuasai lebih baik dari kebanyakan orang dan ada pasar yang membutuhkannya. Dari keahlian itulah seluruh strategi website dan bisnis digital Anda akan dibangun.
  • 3 Mulai belajar membuat website sebelum pensiun tiba
    Ini langkah yang paling berdampak dan paling sering ditunda. Website yang dibangun dua tahun sebelum pensiun punya waktu untuk tumbuh, mendapatkan pengunjung organik dari Google, dan menghasilkan kepercayaan pertama sebelum tekanan finansial benar-benar datang. Memulainya setelah pensiun bukan tidak mungkin, tapi prosesnya jauh lebih berat ketika dilakukan dalam kondisi terdesak.
  • 4 Pelajari dasar pemasaran digital untuk website Anda
    Sebuah website yang tidak bisa ditemukan di Google sama saja tidak ada. Memahami SEO dasar, cara menulis konten yang menarik pengunjung, dan cara mengintegrasikan WhatsApp sebagai saluran komunikasi dengan calon klien adalah keterampilan yang bisa dipelajari tanpa latar belakang teknis dan memberikan dampak nyata sejak awal.

Di PanduanBelajar.com, program pelatihan website kami dirancang khusus untuk karyawan dan profesional usia 45 ke atas yang ingin membangun aset digital sebelum atau sesudah pensiun. Tidak ada asumsi bahwa Anda sudah pernah menyentuh dunia teknis sebelumnya. Semua materi disampaikan dalam bahasa sehari-hari, dengan langkah yang sistematis dan hasil yang nyata.

Peserta keluar dari program dengan website yang sudah online, kemampuan mengelolanya secara mandiri, pemahaman dasar SEO, integrasi WhatsApp dan media sosial, serta rencana konkret untuk menjadikannya sumber penghasilan yang mendukung 20 tahun masa pensiun mereka.

Dua Puluh Tahun Adalah Waktu yang Cukup — Jika Anda Mulai Sekarang

Paradoks terbesar dari perencanaan pensiun adalah ini: 20 tahun terasa sangat jauh ketika masih ada di depan, tapi terasa sangat singkat ketika sudah terlewati. Orang yang memulai persiapan aset digitalnya hari ini sedang memberikan dirinya keuntungan waktu yang tidak bisa dibeli belakangan.

Website yang dibangun hari ini, diisi konten secara konsisten selama dua tahun ke depan, dan dioptimalkan agar mudah ditemukan di Google, pada saat pensiun tiba sudah punya pondasi yang kuat. Bukan website baru yang masih sepi, tapi aset digital yang sudah berjalan, sudah punya pengunjung, dan sudah siap menghasilkan.

Tabungan pensiun Anda mungkin tidak cukup untuk 20 tahun. Tapi kombinasi tabungan dan aset digital yang terus bekerja? Itu adalah kombinasi yang jauh lebih solid untuk melewati dua dekade panjang setelah hari kerja terakhir Anda.